Category

Zdrowie i uroda

Category

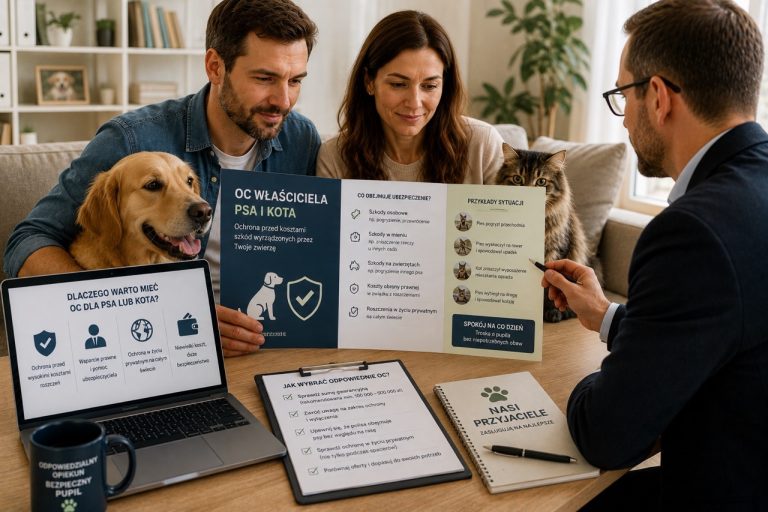
Pies może zerwać się ze smyczy i przewrócić rowerzystę, kot może zniszczyć wyposażenie wynajmowanego mieszkania, a przestraszone zwierzę może spowodować sytuację prowadzącą do uszkodzenia cudzego samochodu. Nawet spokojny i dobrze wychowany pupil może zachować się w sposób trudny do przewidzenia. Jeżeli w wyniku takiego zdarzenia inna osoba poniesie szkodę, właściciel zwierzęcia może zostać obciążony obowiązkiem jej naprawienia.

Jednym ze sposobów ograniczenia takiego ryzyka jest OC w życiu prywatnym obejmujące szkody wyrządzane przez zwierzęta domowe. Nie jest to ubezpieczenie zdrowia psa lub kota ani polisa pokrywająca leczenie weterynaryjne. Jego zadaniem jest ochrona odpowiedzialności właściciela, gdy zwierzę wyrządzi szkodę osobie trzeciej.

Przed wyborem należy sprawdzić, jakie zwierzęta obejmuje polisa, gdzie działa ochrona, jaka jest suma gwarancyjna i jakie sytuacje zostały wyłączone. W znalezieniu rozwiązania dopasowanego również do innych potrzeb gospodarstwa domowego może pomóc Porównywarka ubezpieczeń Poliseo.

Czym jest OC właściciela psa lub kota

Ochrona odpowiedzialności za szkody wyrządzane przez zwierzę najczęściej występuje jako element OC w życiu prywatnym.

Polisa może odpowiadać wtedy, gdy właściciel zgodnie z przepisami ponosi odpowiedzialność za szkodę spowodowaną przez swojego pupila.

Nie oznacza to jednak automatycznej wypłaty po każdym zdarzeniu z udziałem psa lub kota. Najpierw trzeba ustalić okoliczności oraz odpowiedzialność właściciela.

Znaczenie ma również zakres konkretnej umowy. Nie wszystkie polisy muszą obejmować identyczne zwierzęta i sytuacje.

Dlatego zamiast szukać produktu pod nazwą ubezpieczenie psa, warto sprawdzać OC w życiu prywatnym i dokładnie analizować zapisy dotyczące zwierząt domowych.

Za jakie szkody może odpowiadać właściciel psa

Najbardziej oczywistym przykładem jest pogryzienie człowieka.

Szkoda może jednak powstać również bez bezpośredniego ataku.

Pies może wybiec na ścieżkę rowerową i doprowadzić do upadku rowerzysty. Może przewrócić osobę starszą, przestraszyć konia podczas jazdy albo zerwać się ze smyczy i znaleźć się na jezdni.

W takich sytuacjach konsekwencje mogą obejmować nie tylko uszkodzone przedmioty. Poszkodowany może doznać obrażeń wymagających leczenia i rehabilitacji.

Jeżeli właściciel odpowiada za zdarzenie, wysokość roszczenia może znacząco przewyższać wartość samego psa oraz typowe koszty związane z jego utrzymaniem.

Pogryzienie człowieka przez psa

Pogryzienie jest jednym z najpoważniejszych zdarzeń, jakie mogą wystąpić podczas codziennego spaceru.

Poszkodowany może wymagać konsultacji lekarskiej, leczenia ran, szczepień, dalszych zabiegów albo rehabilitacji. W poważniejszych przypadkach mogą powstać trwałe blizny lub inne długotrwałe następstwa.

Roszczenie może więc dotyczyć różnych konsekwencji szkody.

Właściciel powinien sprawdzić, czy OC obejmuje odpowiedzialność wynikającą z posiadania zwierzęcia oraz czy nie występują szczególne ograniczenia dotyczące konkretnego psa.

Nie należy samodzielnie przesądzać wysokości odpowiedzialności bez dokładnego ustalenia okoliczności zdarzenia.

Pies powodujący wypadek rowerzysty

Zwierzę nie musi nikogo ugryźć, aby spowodować poważną szkodę.

Pies może nagle przebiec przez ścieżkę rowerową. Rowerzysta wykonuje gwałtowny manewr, przewraca się i doznaje złamania. Jednocześnie uszkodzony może zostać rower, telefon, odzież oraz inne wyposażenie.

W takim przypadku wartość roszczenia może obejmować zarówno szkody dotyczące rzeczy, jak i konsekwencje urazu.

Szczególne znaczenie ma więc odpowiednio wysoka suma gwarancyjna.

Polisa z bardzo małym limitem może wystarczyć przy drobnym uszkodzeniu mienia, ale okazać się niewystarczająca, gdy poszkodowany dozna poważnych obrażeń.

Pies wybiegający na drogę

Innym scenariuszem jest wybiegnięcie psa na jezdnię.

Kierowca może próbować uniknąć potrącenia zwierzęcia, gwałtownie skręcić i uderzyć w inny pojazd albo element infrastruktury.

Takie zdarzenia wymagają dokładnego ustalenia przebiegu i przyczyn.

Nie można zakładać, że każda kolizja, w której uczestniczył pies, automatycznie oznacza pełną odpowiedzialność jego właściciela.

Jeżeli jednak odpowiedzialność zostanie wykazana i mieści się w zakresie OC w życiu prywatnym, polisa może stanowić istotne zabezpieczenie finansowe.

Szkody wyrządzone przez kota

Kot również może być źródłem odpowiedzialności właściciela.

Zwierzę może wejść do sąsiedniego mieszkania, uszkodzić wyposażenie, zrzucić wartościowy przedmiot albo zniszczyć cudzą rzecz.

Zakres ochrony trzeba jednak sprawdzić w konkretnej polisie.

Właściciel nie powinien zakładać, że skoro dokument mówi o zwierzętach domowych, to wszystkie gatunki i wszystkie sytuacje są automatycznie objęte.

Istotne są definicje stosowane w warunkach ubezpieczenia oraz ograniczenia dotyczące rodzaju szkody.

Szkody w wynajmowanym mieszkaniu

Właściciel psa lub kota mieszkający w wynajętym lokalu powinien zwrócić szczególną uwagę na odpowiedzialność za szkody w cudzej nieruchomości.

Pies może uszkodzić drzwi, podłogę albo element wyposażenia. Kot może zniszczyć meble należące do właściciela lokalu.

Nie każda taka szkoda musi jednak zostać objęta standardowym OC.

W polisach mogą występować szczególne zasady dotyczące mienia wynajmowanego, używanego lub pozostającego pod pieczą ubezpieczonego.

Dlatego najemca posiadający zwierzę powinien sprawdzić ten zakres osobno.

Samo stwierdzenie, że polisa obejmuje psa, nie wystarcza do oceny odpowiedzialności za wyposażenie wynajmowanego mieszkania.

Szkoda podczas wizyty u znajomych

Do zdarzenia może dojść także poza domem właściciela.

Pies zabrany do znajomych może przewrócić drogi przedmiot, uszkodzić mebel albo doprowadzić do upadku innej osoby.

Kot pozostawiony pod opieką członka rodziny również może wyrządzić szkodę w jego mieszkaniu.

W takiej sytuacji należy sprawdzić, czy OC działa niezależnie od miejsca zdarzenia oraz czy poszkodowany jest traktowany jako osoba trzecia zgodnie z definicją polisy.

Szczególną uwagę trzeba zwrócić na szkody wyrządzone osobom bliskim i wspólnie zamieszkującym. W części umów mogą obowiązywać ograniczenia.

Suma gwarancyjna OC właściciela zwierzęcia

Jednym z najważniejszych parametrów jest suma gwarancyjna.

Określa ona maksymalny poziom odpowiedzialności ubezpieczyciela zgodnie z zasadami umowy.

Przy szkodzie dotyczącej niewielkiego przedmiotu roszczenie może być stosunkowo ograniczone. Zupełnie inaczej wygląda sytuacja po poważnym wypadku człowieka.

Jeżeli pies doprowadzi do przewrócenia rowerzysty, a poszkodowany dozna poważnego urazu, konsekwencje mogą obejmować długotrwałe leczenie i rehabilitację.

Dlatego sumy gwarancyjnej nie należy dobierać wyłącznie pod kątem możliwego zniszczenia cudzego telefonu czy mebla.

Największe ryzyko związane jest często ze szkodami osobowymi.

Czy każdy pies jest objęty ochroną

Nie zawsze.

Warunki mogą zawierać szczególne ograniczenia dotyczące określonych zwierząt.

Znaczenie może mieć rasa psa, jego przeznaczenie, historia zachowania albo sposób wykorzystywania.

Niektóre polisy mogą inaczej traktować psy ras uznawanych za agresywne albo zwierzęta wymagające szczególnych warunków utrzymania.

Dlatego właściciel powinien przekazać prawidłowe informacje i sprawdzić definicje przed zawarciem umowy.

Nie należy zakładać, że ogólne sformułowanie zwierzęta domowe zawsze obejmie konkretnego psa.

Pies rasy uznawanej za agresywną

W przypadku psa należącego do rasy objętej szczególnymi regulacjami trzeba zachować jeszcze większą ostrożność.

Polisa może zawierać wyłączenie, wymagać dodatkowego rozszerzenia albo stosować odrębne zasady.

Właściciel powinien dokładnie sprawdzić ten punkt jeszcze przed zakupem.

Brak prawidłowej informacji może prowadzić do sytuacji, w której właściciel jest przekonany o posiadaniu ochrony, ale po zdarzeniu okazuje się, że konkretne zwierzę znajdowało się poza zakresem.

W takim przypadku potencjalne roszczenie może pozostać do pokrycia z własnego majątku.

Czy OC obejmuje kilka zwierząt

Osoba posiadająca dwa psy, kilka kotów albo jednocześnie psa i kota powinna sprawdzić, czy ochrona obejmuje wszystkie zwierzęta znajdujące się w gospodarstwie domowym.

W niektórych umowach znaczenie może mieć liczba zwierząt lub sposób ich definiowania.

Nie należy zakładać, że każda polisa wymaga osobnego wskazania każdego pupila. Nie można też przyjmować, że jedna umowa automatycznie obejmuje dowolną liczbę zwierząt.

Warunki mogą być różne.

Szczególnej analizy wymagają mniej typowe zwierzęta domowe.

Zwierzęta inne niż pies i kot

OC w życiu prywatnym może w określonych wariantach obejmować również inne zwierzęta.

Zakres trzeba jednak sprawdzić indywidualnie.

Królik, papuga, koń, zwierzę egzotyczne lub inne stworzenie może podlegać odmiennym zasadom.

Szczególnie przy większych zwierzętach potencjalna szkoda może być bardzo poważna.

Koń może na przykład wyrządzić szkodę podczas jazdy lub po opuszczeniu terenu, na którym powinien przebywać.

Nie warto przenosić zasad dotyczących psa automatycznie na każdy inny gatunek.

OC właściciela psa podczas podróży

Osoby regularnie wyjeżdżające ze zwierzęciem powinny sprawdzić zakres terytorialny.

Polisa działająca wyłącznie w Polsce może nie wystarczyć podczas urlopu zagranicznego.

Pies zabrany do hotelu, apartamentu lub na kemping może uszkodzić cudze mienie albo spowodować zdarzenie z udziałem innej osoby.

Jeżeli rodzina często podróżuje po Europie, warto sprawdzić możliwość rozszerzenia odpowiedzialności poza Polskę.

Należy również zweryfikować państwa wyłączone z ochrony oraz maksymalny zakres terytorialny.

Pies na zagranicznym kempingu

Podróżowanie ze zwierzęciem kamperem lub przyczepą oznacza częste przebywanie w miejscach, gdzie blisko siebie znajduje się wiele osób.

Pies może wyrwać się z parceli, przewrócić dziecko, uszkodzić cudzy sprzęt kempingowy albo wejść pod koła roweru.

OC w życiu prywatnym działające za granicą może być w takiej sytuacji istotnym elementem zabezpieczenia.

Nie zastępuje jednak obowiązku przestrzegania lokalnych zasad dotyczących prowadzenia psa, smyczy, kagańca i wstępu zwierząt na określone tereny.

Przed wyjazdem warto sprawdzić jednocześnie wymagania miejsca pobytu oraz zakres własnej polisy.

Pies pozostawiony pod opieką innej osoby

Właściciel może zostawić psa członkowi rodziny, znajomemu, opiekunowi lub osobie zawodowo zajmującej się zwierzętami.

Jeżeli podczas takiej opieki dojdzie do szkody, odpowiedzialność może zależeć od konkretnych okoliczności.

Znaczenie ma to, kto faktycznie sprawował nadzór nad zwierzęciem oraz na jakiej podstawie.

Właściciel powinien sprawdzić, czy jego polisa przewiduje ochronę również w sytuacji czasowego powierzenia psa innej osobie.

W przypadku zawodowego hotelu lub opiekuna mogą dodatkowo mieć znaczenie odrębne zasady odpowiedzialności prowadzonej działalności.

Szkoda wyrządzona przez psa opiekunowi

Szczególną sytuacją jest szkoda wyrządzona osobie, której właściciel świadomie powierzył zwierzę.

Może to być znajomy, petsitter albo pracownik hotelu dla zwierząt.

Nie każda polisa musi traktować taką osobę identycznie jak przypadkowego przechodnia.

W warunkach mogą występować ograniczenia dotyczące osób sprawujących pieczę nad zwierzęciem albo rzeczy pozostających pod ich kontrolą.

Dlatego regularne korzystanie z profesjonalnej opieki nad psem jest dodatkowym argumentem za dokładnym przeczytaniem definicji osób trzecich i wyłączeń.

OC a leczenie własnego psa

OC w życiu prywatnym nie jest ubezpieczeniem kosztów leczenia weterynaryjnego własnego zwierzęcia.

Jeżeli pies zachoruje, dozna urazu albo wymaga operacji, tego rodzaju wydatki nie wynikają z odpowiedzialności wobec osoby trzeciej.

Podobnie będzie wtedy, gdy własny pies zostanie ranny podczas zdarzenia, które sam spowodował.

Właściciel powinien więc rozróżniać ochronę odpowiedzialności od ochrony zdrowia pupila.

To dwa zupełnie inne rodzaje ryzyka.

OC a szkoda wyrządzona innemu zwierzęciu

Pies może zaatakować innego psa lub inne zwierzę.

Właściciel poszkodowanego zwierzęcia może ponieść koszty leczenia weterynaryjnego i zgłosić roszczenie wobec osoby odpowiedzialnej za zdarzenie.

Czy takie roszczenie będzie objęte OC, zależy od warunków konkretnej polisy i okoliczności.

Znaczenie może mieć sposób prowadzenia psów, zachowanie obu zwierząt oraz nadzór właścicieli.

Po zdarzeniu warto zebrać dane uczestników, udokumentować sytuację i zachować dokumentację dotyczącą leczenia.

Pies bez smyczy a wypłata z OC

Fakt, że właściciel posiada polisę, nie zwalnia go z obowiązku właściwego nadzoru nad zwierzęciem.

Jeżeli lokalne przepisy wymagają określonego sposobu prowadzenia psa, należy ich przestrzegać.

Po szkodzie ubezpieczyciel może analizować zachowanie właściciela i okoliczności zdarzenia.

Nie należy więc traktować OC jako pozwolenia na ignorowanie zasad bezpieczeństwa.

Polisa jest zabezpieczeniem finansowym na wypadek nieprzewidzianego zdarzenia, a nie zamiennikiem właściwej opieki.

Szkoda spowodowana celowo

OC w życiu prywatnym służy przede wszystkim ochronie przed konsekwencjami nieumyślnych zdarzeń.

Celowe spowodowanie szkody jest zupełnie inną sytuacją.

Jeżeli właściciel świadomie doprowadza do agresywnego zachowania zwierzęcia albo celowo wykorzystuje je do wyrządzenia szkody, nie powinien zakładać działania standardowej ochrony.

Wyłączenia dotyczące działania umyślnego należą do podstawowych elementów, które trzeba sprawdzić w dokumentacji.

Szkody związane z działalnością gospodarczą

OC w życiu prywatnym dotyczy życia prywatnego.

Jeżeli zwierzę jest wykorzystywane w działalności zawodowej lub gospodarczej, może być potrzebna inna ochrona.

Przykładem może być odpłatne świadczenie określonych usług z udziałem zwierząt.

Podobnie działalność hodowlana może być oceniana inaczej niż zwykłe posiadanie domowego pupila.

Właściciel powinien więc prawidłowo określić charakter posiadania zwierzęcia.

Polisa prywatna nie powinna być automatycznie traktowana jako zabezpieczenie profesjonalnej działalności.

OC psa a polisa mieszkaniowa

OC w życiu prywatnym bardzo często jest dostępne razem z ubezpieczeniem domu lub mieszkania.

Nie oznacza to jednak, że każda polisa nieruchomości automatycznie posiada taki zakres.

Można ubezpieczyć mieszkanie od pożaru, zalania lub kradzieży, a jednocześnie nie posiadać odpowiedzialności za szkody wyrządzane osobom trzecim.

Dlatego właściciel zwierzęcia powinien sprawdzić swoją obecną umowę.

Jeżeli OC znajduje się w pakiecie, trzeba zweryfikować sumę gwarancyjną, zakres terytorialny i definicję zwierząt.

Dopiero wtedy można ocenić, czy istniejąca ochrona rzeczywiście odpowiada potrzebom.

Jedna polisa dla całej rodziny

OC w życiu prywatnym może obejmować więcej osób niż tylko właściciela dokumentu.

W zależności od warunków ochrona może dotyczyć współmałżonka, partnera, dzieci lub innych osób prowadzących wspólne gospodarstwo domowe.

Ma to znaczenie również przy opiece nad zwierzęciem.

Pies może być formalnie własnością jednej osoby, ale codziennie wychodzić na spacery z kilkoma członkami rodziny.

Przed wyborem warto sprawdzić, kto dokładnie jest osobą ubezpieczoną.

Szczególnie istotne jest to w rodzinach, w których zwierzę regularnie wyprowadza dziecko lub inny domownik.

Jak zgłosić szkodę wyrządzoną przez psa

Po zdarzeniu należy przede wszystkim zadbać o bezpieczeństwo ludzi i zwierząt.

Następnie warto dokładnie udokumentować przebieg sytuacji.

Przydatne mogą być zdjęcia miejsca, dane świadków, informacje o poszkodowanym oraz dokumenty dotyczące powstałej szkody.

Jeżeli doszło do pogryzienia lub innego poważnego zdarzenia, mogą być potrzebne również dokumenty dotyczące psa i jego szczepień.

Właściciel powinien zgłosić roszczenie zgodnie z procedurą wynikającą z polisy.

Nie należy pochopnie potwierdzać wysokości każdego żądania finansowego bez poznania jego podstaw i zakresu własnej odpowiedzialności.

Jakie dokumenty warto mieć jako właściciel psa

Podstawą jest prawidłowa dokumentacja dotycząca zwierzęcia zgodna z wymaganiami dotyczącymi jego posiadania.

Przydatna może być aktualna książeczka zdrowia, informacje o szczepieniach oraz dokumenty identyfikacyjne.

Właściciel powinien również przechowywać aktualną polisę i wiedzieć, gdzie znajdują się warunki ubezpieczenia.

Podczas wyjazdu zagranicznego mogą być wymagane dodatkowe dokumenty dotyczące zwierzęcia.

Ubezpieczenie nie zastępuje obowiązków weterynaryjnych ani formalności związanych z podróżowaniem z pupilem.

Najczęstsze wyłączenia w OC właściciela zwierzęcia

Każda polisa posiada ograniczenia.

Mogą dotyczyć szkód umyślnych, działalności gospodarczej, określonych gatunków zwierząt albo szczególnych sposobów ich wykorzystywania.

Ograniczenia mogą występować również przy szkodach dotyczących osób bliskich, mienia używanego przez ubezpieczonego albo rzeczy pozostających pod jego pieczą.

Dlatego właściciel psa nie powinien kierować się wyłącznie hasłem ochrona zwierząt domowych.

Najważniejsza jest odpowiedź na pytanie, w jakich konkretnych sytuacjach ubezpieczyciel przejmuje odpowiedzialność.

Najczęstsze błędy przy wyborze OC dla właściciela psa

Pierwszym błędem jest przekonanie, że każda polisa mieszkaniowa automatycznie obejmuje szkody wyrządzane przez zwierzę.

Drugim jest wybór bardzo niskiej sumy gwarancyjnej bez uwzględnienia szkód osobowych.

Właściciele często nie sprawdzają również zakresu terytorialnego przed zagraniczną podróżą.

Kolejnym problemem jest pomijanie ograniczeń dotyczących konkretnej rasy lub rodzaju zwierzęcia.

Błędem jest także utożsamianie OC z ubezpieczeniem weterynaryjnym. Polisa odpowiedzialności chroni przede wszystkim przed roszczeniami osób trzecich, a nie przed kosztami leczenia własnego pupila.

Jak wybrać OC właściciela psa lub kota

Wybór należy rozpocząć od sprawdzenia, czy posiadana już polisa domu lub mieszkania obejmuje OC w życiu prywatnym.

Następnie trzeba zweryfikować, czy ochrona dotyczy psa, kota lub innych posiadanych zwierząt.

Kolejnym elementem jest suma gwarancyjna. Powinna uwzględniać nie tylko możliwość zniszczenia cudzego mienia, ale przede wszystkim potencjalne szkody osobowe.

Osoby podróżujące ze zwierzęciem powinny szczególnie dokładnie sprawdzić zakres terytorialny.

Warto również ustalić, kto z domowników jest objęty polisą oraz jak działa ochrona, gdy zwierzę znajduje się czasowo pod opieką innej osoby.

Na końcu należy przeanalizować wyłączenia dotyczące rasy, rodzaju zwierzęcia, działalności gospodarczej, mienia wynajmowanego i innych szczególnych sytuacji.

Dobrze dobrane OC w życiu prywatnym może zabezpieczyć właściciela psa lub kota przed finansowymi skutkami zdarzenia, którego nie był w stanie przewidzieć. Najważniejsze jest jednak dopasowanie zakresu do konkretnego zwierzęcia, stylu życia rodziny oraz miejsc, w których pupil rzeczywiście przebywa.

Przeczytaj także:

Każdego dnia podejmujemy dziesiątki decyzji dotyczących zdrowia. Decydujemy, czy skonsultować objawy, wykonać badania, rozpocząć profilaktykę lub umówić wizytę kontrolną. Im więcej wiemy o swoim organizmie, tym łatwiej podejmować właściwe decyzje. W tym pomagają Prywatne Pakiety Medyczne Getmed, które zapewniają łatwiejszy dostęp do lekarzy oraz diagnostyki.

Świadome dbanie o zdrowie opiera się przede wszystkim na dostępie do rzetelnych informacji i możliwości szybkiej konsultacji.

Dlaczego wiedza o zdrowiu ma tak duże znaczenie?

Podejmowanie decyzji bez odpowiednich informacji często prowadzi do niepotrzebnego stresu lub odwlekania działania.

Nie zawsze można samodzielnie ocenić znaczenie objawów czy wyników badań.

Konsultacja z lekarzem pozwala spojrzeć na sytuację z odpowiedniej perspektywy.

Regularne badania dostarczają cennych informacji

Badania profilaktyczne pomagają monitorować funkcjonowanie organizmu.

Dzięki nim łatwiej zauważyć zmiany, które mogą wymagać dalszej diagnostyki lub konsultacji.

To pozwala podejmować decyzje na podstawie aktualnych danych, a nie przypuszczeń.

Łatwiejszy dostęp ułatwia reagowanie

Wiele osób odkłada wizyty nie dlatego, że lekceważy zdrowie, ale dlatego, że organizacja konsultacji wydaje się zbyt skomplikowana.

Jeżeli dostęp do lekarza jest prostszy, znacznie łatwiej podjąć decyzję o sprawdzeniu niepokojących objawów.

To ogranicza ryzyko długiego zwlekania.

Profilaktyka wspiera odpowiedzialne podejście

Świadome decyzje nie dotyczą wyłącznie leczenia.

Równie ważna jest profilaktyka, która pozwala monitorować zdrowie jeszcze przed pojawieniem się problemów.

Regularne konsultacje pomagają budować większą odpowiedzialność za własny organizm.

Mniej domysłów i niepotrzebnych obaw

Niepewność często wynika z braku informacji.

Szybki dostęp do konsultacji i badań pozwala ograniczyć zgadywanie oraz samodzielne interpretowanie objawów.

To zwiększa poczucie bezpieczeństwa i ułatwia podejmowanie kolejnych decyzji.

Zdrowie pod większą kontrolą

Osoby regularnie korzystające z opieki medycznej lepiej znają swój organizm.

Łatwiej zauważają zmiany i szybciej reagują na pojawiające się sygnały.

Takie podejście sprzyja długofalowemu dbaniu o zdrowie.

Lepsze decyzje każdego roku

Świadome podejście do zdrowia nie jest jednorazowym wydarzeniem.

Każdy rok regularnych badań i konsultacji zwiększa wiedzę o organizmie oraz ułatwia podejmowanie kolejnych decyzji.

To proces, który przynosi korzyści przez całe życie.

Prywatne pakiety medyczne jako wsparcie świadomego dbania o zdrowie

Podejmowanie trafnych decyzji zdrowotnych wymaga łatwego dostępu do lekarzy, badań i rzetelnych informacji.

Prywatne pakiety medyczne pomagają uprościć ten proces, zwiększają regularność profilaktyki i ułatwiają szybką reakcję na potrzeby organizmu.

Dzięki temu łatwiej podejmować świadome decyzje oraz skuteczniej dbać o zdrowie każdego dnia.

Przeczytaj także:

Zima to okres, w którym funkcjonalność odzieży staje się równie ważna jak jej wygląd. Niskie temperatury, wiatr i opady wymagają odpowiedniego przygotowania garderoby, jednak nie oznacza to rezygnacji z elegancji. Współczesna moda pokazuje, że ciepłe okrycia wierzchnie mogą być jednocześnie praktyczne i stylowe. Szczególnie dużą popularnością cieszą się puchowe kurtki i płaszcze damskie, które łączą komfort termiczny z nowoczesnym designem.

Dobrze dobrana kurtka lub płaszcz puchowy może stać się najważniejszym elementem zimowej garderoby. To właśnie okrycie wierzchnie odpowiada za pierwsze wrażenie i wpływa na odbiór całej stylizacji.

Dlaczego puchowe okrycia są tak popularne?

Popularność kurtek i płaszczy puchowych wynika przede wszystkim z ich funkcjonalności. Zapewniają skuteczną ochronę przed zimnem, jednocześnie pozostając lekkie i wygodne.

Nowoczesne modele coraz częściej odchodzą od sportowego charakteru na rzecz bardziej eleganckich fasonów. Dzięki temu można je bez problemu wykorzystywać zarówno w codziennych, jak i bardziej formalnych stylizacjach.

Dodatkową zaletą jest uniwersalność. Odpowiednio dobrany model sprawdzi się przez wiele sezonów.

Jak wybrać fason dopasowany do sylwetki?

Dobór odpowiedniego kroju ma ogromne znaczenie dla proporcji sylwetki. Kobiety o drobniejszej budowie często dobrze prezentują się w krótszych modelach, które nie przytłaczają figury.

Z kolei dłuższe płaszcze puchowe pozwalają optycznie wydłużyć sylwetkę i nadają stylizacji bardziej elegancki charakter.

Kluczowe znaczenie ma również odpowiednie podkreślenie talii, które pomaga zachować kobiece proporcje nawet przy grubszych warstwach odzieży.

Elegancki zestaw ze spodniami

Jednym z najczęściej wybieranych połączeń zimowych jest zestawienie puchowego płaszcza z eleganckimi spodniami.

Eleganckie Spodnie damskie szerokie doskonale współgrają z dłuższymi płaszczami, tworząc nowoczesną sylwetkę inspirowaną miejską elegancją.

Takie połączenie sprawdza się zarówno podczas codziennych obowiązków, jak i bardziej formalnych okazji.

Zimowa elegancja ze spódnicą

Puchowe okrycia można również zestawiać ze spódnicami. To rozwiązanie szczególnie cenione przez kobiety, które nie chcą rezygnować z kobiecego charakteru stylizacji nawet zimą.

Eleganckie Spódnice damskie dlugie tworzą z płaszczem puchowym harmonijną całość i zapewniają odpowiedni komfort termiczny.

Długość midi lub maxi pozwala dodatkowo zachować proporcje całej sylwetki.

Bluzki jako podstawa zimowych stylizacji

Pod warstwą okrycia wierzchniego równie ważne są odpowiednio dobrane elementy bazowe.

Bluzki damskie eleganckie pozwalają budować stylizacje profesjonalne i ponadczasowe. Stanowią idealną bazę pod swetry, marynarki czy okrycia zimowe.

Dzięki neutralnym fasonom można je łatwo zestawiać z pozostałymi częściami garderoby.

Koszula w stylizacjach biznesowych

W środowisku zawodowym ogromną popularnością cieszą się klasyczne koszule.

Koszule damskie eleganckie doskonale współpracują z zimowymi płaszczami, tworząc zestawy odpowiednie do pracy oraz spotkań biznesowych.

To rozwiązanie ponadczasowe i niezwykle uniwersalne.

Swetry jako niezbędny element zimowej garderoby

Trudno wyobrazić sobie zimową szafę bez dobrze dobranych swetrów.

Modne swetry damskie pozwalają budować warstwowe stylizacje, które zapewniają komfort cieplny i atrakcyjny wygląd.

Połączenie swetra z puchowym płaszczem należy do najbardziej praktycznych zestawów sezonu zimowego.

Topy jako warstwa bazowa

Nawet zimą warto pamiętać o odpowiednich warstwach podstawowych.

Topy damskie sportowe mogą pełnić funkcję dodatkowej warstwy pod swetrem lub koszulą, zwiększając komfort noszenia podczas chłodniejszych dni.

To niewidoczny, ale bardzo ważny element zimowej garderoby.

Sukienka i płaszcz puchowy

Jeszcze kilka lat temu zestawienie sukienki z puchowym płaszczem wydawało się nietypowe. Obecnie jest to jedno z najmodniejszych rozwiązań.

wizytowe sukienki damskie w połączeniu z eleganckim płaszczem puchowym tworzą stylizacje kobiece, komfortowe i nowoczesne.

To świetna propozycja na zimowe spotkania, uroczystości i wyjścia do miasta.

Jakie kolory wybierać zimą?

Neutralna kolorystyka pozostaje najbardziej uniwersalnym wyborem. Beż, grafit, czerń, granat czy odcienie szarości pozwalają łatwo tworzyć spójne stylizacje.

Jasne kolory dodatkowo rozświetlają zimowe zestawy i nadają im bardziej luksusowy charakter.

Warto wybierać barwy, które łatwo zestawiać z pozostałymi elementami garderoby.

Inwestycja na wiele sezonów

Dobrej jakości płaszcz lub kurtka puchowa nie powinny być traktowane jako zakup na jeden sezon. To element garderoby, który może służyć przez wiele lat.

Wysoka jakość wykonania, ponadczasowy fason oraz uniwersalna kolorystyka sprawiają, że okrycie pozostaje aktualne niezależnie od zmieniających się trendów.

To właśnie dlatego coraz więcej kobiet wybiera mniej rzeczy, ale o znacznie wyższej jakości.

Elegancja i komfort mogą iść razem

Jeszcze niedawno wiele osób uważało, że zimowa odzież musi być przede wszystkim praktyczna. Współczesna moda udowadnia jednak, że funkcjonalność może iść w parze z elegancją.

Puchowe kurtki i płaszcze damskie pozwalają tworzyć stylizacje komfortowe, ciepłe i jednocześnie bardzo kobiece. Dzięki odpowiedniemu doborowi fasonu, materiałów i dodatków stają się fundamentem zimowej garderoby, która pozostaje stylowa przez wiele sezonów.

Przeczytaj także:

W dzisiejszym świecie rynek pracy staje się coraz bardziej konkurencyjny. Firmy walczą nie tylko o klientów, ale także o najlepszych pracowników. To właśnie oni stanowią fundament sukcesu każdej organizacji. Jednym z najważniejszych czynników decydujących o wyborze miejsca pracy są obecnie benefity pozapłacowe. Wśród nich szczególne miejsce zajmuje opieka zdrowotna. Coraz więcej przedsiębiorstw inwestuje w Luxmed pakiet pracowniczy dla firm, dostrzegając w nim nie tylko narzędzie poprawy jakości życia zatrudnionych, ale także skuteczny sposób na przyciągnięcie i utrzymanie talentów.

Dlaczego opieka zdrowotna w pracy jest tak ważna?

Zdrowie pracowników bezpośrednio wpływa na efektywność organizacji. Osoby, które mają łatwy dostęp do lekarzy i badań diagnostycznych, rzadziej chorują, szybciej wracają do pracy i czują się bardziej związane z firmą. Dbanie o zdrowie zatrudnionych to także wyraz odpowiedzialności społecznej przedsiębiorstwa.

W świecie, w którym coraz więcej osób zwraca uwagę na work-life balance, pakiety zdrowotne stają się jednym z najbardziej cenionych benefitów.

Jak działa pakiet pracowniczy?

Pakiet pracowniczy to forma abonamentu medycznego, w ramach którego pracownicy zyskują dostęp do:

  • lekarzy podstawowej opieki zdrowotnej i specjalistów,
  • badań laboratoryjnych i diagnostyki obrazowej,
  • programów profilaktycznych,
  • teleporad i wygodnych systemów rezerwacji wizyt,
  • szerokiej sieci placówek medycznych.

To rozwiązanie kompleksowe, które daje zatrudnionym pewność, że w każdej sytuacji mogą liczyć na szybką i profesjonalną pomoc.

Korzyści dla firmy

Dla przedsiębiorstwa wprowadzenie pakietów medycznych to inwestycja, która przynosi wymierne korzyści. Zmniejsza się absencja chorobowa, rośnie zaangażowanie pracowników, a firma buduje pozytywny wizerunek na rynku pracy. Kandydaci chętniej aplikują do organizacji, które oferują atrakcyjne benefity, co zwiększa szanse na pozyskanie najlepszych specjalistów.

Co więcej, opieka zdrowotna jako benefit pomaga budować lojalność zatrudnionych. Osoby, które czują się docenione, rzadziej decydują się na zmianę pracodawcy.

Wsparcie dla rodzin pracowników

Pakiet pracowniczy często można rozszerzyć także na członków rodziny. To ogromna wartość, bo pracownik, który wie, że jego najbliżsi mają dostęp do opieki zdrowotnej, zyskuje spokój i większą motywację do pracy.

Doskonałym przykładem takiego rozwiązania jest Luxmed pakiet medyczny rodzinny, który integruje opiekę zdrowotną dla dzieci, dorosłych i seniorów w ramach jednego systemu.

Pakiety rodzinne – pełniejsze wsparcie

Coraz popularniejsze stają się też rozwiązania takie jak luxmed pakiet rodzinny. Dzięki nim rodzina pracownika ma pewność, że w każdej sytuacji zdrowotnej znajdzie się odpowiednia pomoc. To benefit, który buduje pozytywne relacje między pracodawcą a zatrudnionymi i pokazuje, że firma myśli długofalowo o dobrostanie całego zespołu.

Profilaktyka zdrowotna w pracy

Jednym z kluczowych aspektów pakietów medycznych jest profilaktyka. Regularne badania kontrolne pozwalają wcześnie wykrywać choroby i przeciwdziałać poważnym problemom zdrowotnym. To szczególnie ważne dla seniorów, którzy coraz częściej są aktywni zawodowo.

Dlatego warto wspomnieć o rozwiązaniach takich jak pakiety medyczne dla seniora, które umożliwiają starszym pracownikom korzystanie z dedykowanej opieki, dopasowanej do ich potrzeb.

Nowoczesne pakiety Luxmed

Wybierając pakiety medyczne, firmy zwracają uwagę na ich elastyczność. Pakiety medyczne Luxmed oferują szeroki zakres usług i możliwość dostosowania programu do potrzeb konkretnego przedsiębiorstwa. To pozwala stworzyć rozwiązanie idealnie odpowiadające wielkości firmy, specyfice branży i oczekiwaniom zatrudnionych.

Elastyczność oferty to jeden z powodów, dla których pakiety te cieszą się tak dużą popularnością w Polsce.

Rozwiązania dla małych przedsiębiorstw

Nie tylko duże organizacje mogą korzystać z tego rodzaju benefitów. Pakiety medyczne dla firm zostały stworzone z myślą o mniejszych przedsiębiorstwach, które chcą zadbać o zdrowie swojego zespołu.

To doskonałe narzędzie, które pozwala nawet niewielkim firmom wyróżnić się na tle konkurencji i przyciągnąć najlepszych pracowników.

Uzupełnienie w postaci prywatnego ubezpieczenia

Pakiet pracowniczy można także wzbogacić o dodatkowe formy ochrony, takie jak prywatne ubezpieczenie zdrowotne. Daje ono pełniejsze zabezpieczenie, szczególnie w sytuacjach wymagających hospitalizacji czy bardziej skomplikowanego leczenia.

Dzięki połączeniu pakietu medycznego i ubezpieczenia pracownicy zyskują kompleksowy system wsparcia, a firma buduje jeszcze większe zaufanie wśród zatrudnionych.

Zdrowie jako benefit strategiczny

Pakiety pracownicze to nie tylko benefit, ale element strategii biznesowej. Zdrowy pracownik to bardziej efektywny pracownik, a zespół objęty kompleksową opieką medyczną to fundament stabilnego rozwoju przedsiębiorstwa.

Wprowadzenie pakietów zdrowotnych do oferty benefitów pokazuje, że firma stawia człowieka w centrum swojej działalności. To podejście, które przyciąga talenty i buduje silną markę pracodawcy na rynku pracy.

Przeczytaj także:

Przyjazd do Polski, niezależnie od celu – pracy, studiów, prowadzenia działalności gospodarczej czy życia rodzinnego – wiąże się z szeregiem formalności, które należy spełnić. Jednym z najważniejszych obowiązków każdego cudzoziemca jest posiadanie odpowiedniego ubezpieczenia zdrowotnego. Zaniedbanie tej kwestii może skutkować nie tylko problemami z legalizacją pobytu, ale również ogromnymi wydatkami w przypadku nagłej choroby lub wypadku.

W tym przewodniku dowiesz się, jak wybrać właściwe ubezpieczenie zdrowotne, na co uważać i czego unikać, by nie popełnić kosztownych błędów podczas pobytu w Polsce.

Dlaczego ubezpieczenie zdrowotne jest obowiązkowe?

Polskie prawo jasno określa obowiązek posiadania ubezpieczenia zdrowotnego przez cudzoziemców przebywających w Polsce na podstawie wizy długoterminowej, zezwolenia na pobyt czasowy lub stały. Obowiązek ten wynika nie tylko z przepisów migracyjnych, ale również z troski o bezpieczeństwo zdrowotne obcokrajowców.

Bez ważnego ubezpieczenia nie można:

– złożyć wniosku o kartę pobytu, – przedłużyć wizy, – skorzystać z bezpłatnej opieki medycznej, – legalnie pracować, studiować czy prowadzić firmy.

Najczęstsze błędy popełniane przez cudzoziemców

Zanim omówimy, jak wybrać odpowiednie ubezpieczenie, przyjrzyjmy się najczęstszym błędom, które prowadzą do problemów:

1. Brak polisy w momencie składania wniosku

Niektórzy cudzoziemcy odkładają zakup ubezpieczenia na później, myśląc, że wystarczy je okazać przed decyzją urzędu. To poważny błąd – ubezpieczenie musi być ważne już w momencie składania wniosku o wizę lub kartę pobytu.

2. Wybór taniej polisy bez wymaganego zakresu

Nie każda oferta dostępna online spełnia polskie wymogi. Ubezpieczenie musi obejmować koszty leczenia, hospitalizacji oraz transportu medycznego i mieć minimalną sumę gwarancyjną 30 000 euro.

3. Kupno polisy działającej poza Polską

Niektóre polisy turystyczne obejmują np. całą Europę, ale nie gwarantują świadczeń na terytorium Polski zgodnie z polskim prawem. To ryzykowne – urząd może odrzucić taki dokument.

4. Brak danych paszportowych i terminu ważności

Dokument polisy musi zawierać dane osobowe zgodne z paszportem, okres obowiązywania i dokładny zakres ochrony. Brak tych elementów to formalny powód do odmowy.

Jakie są dostępne opcje ubezpieczenia zdrowotnego?

W Polsce cudzoziemcy mają do wyboru dwa podstawowe warianty:

1. Publiczne ubezpieczenie zdrowotne (NFZ)

NFZ to system publiczny, który zapewnia dostęp do bezpłatnej opieki medycznej w ramach sieci placówek. Aby się do niego zapisać, trzeba:

– posiadać zatrudnienie lub działalność gospodarczą, – podpisać umowę z oddziałem NFZ, – regularnie opłacać składki (około 700 zł miesięcznie dla osób bez wcześniejszego ubezpieczenia w UE).

Zaletą NFZ jest pełen dostęp do lekarzy rodzinnych, specjalistów, szpitali i leków refundowanych. Wadą – długie kolejki i skomplikowane formalności przy rejestracji.

2. Prywatne ubezpieczenie zdrowotne

To najpopularniejsze rozwiązanie dla osób przyjeżdżających do Polski w celach turystycznych, edukacyjnych lub w oczekiwaniu na legalizację pobytu. Takie ubezpieczenia są:

– tańsze (już od 60 zł miesięcznie), – dostępne online w kilka minut, – akceptowane przez urzędy, – zgodne z wymogami ustawowymi.

Jedną z najczęściej polecanych opcji jest ubezpieczenie zdrowotne dla cudzoziemca w Polsce, które spełnia wszystkie wymogi legalizacji pobytu.

Jakie cechy powinna mieć dobra polisa prywatna?

Przed zakupem upewnij się, że polisa:

– obejmuje koszty leczenia ambulatoryjnego, szpitalnego i transportu, – jest ważna na cały okres pobytu (np. 6 lub 12 miesięcy), – ma sumę gwarancyjną minimum 30 000 euro, – zawiera dane paszportowe, zakres i czas trwania ubezpieczenia, – działa na terytorium Polski.

Dokument musi być czytelny, najlepiej po polsku lub angielsku. Często potrzebne jest również tłumaczenie przysięgłe – dlatego warto korzystać z ofert dedykowanych obcokrajowcom, które są od razu przystosowane do procedur urzędowych.

Ile kosztuje ubezpieczenie?

Koszt zależy od kilku czynników:

– długości ochrony (np. 1 miesiąc, pół roku, rok), – wieku osoby ubezpieczonej, – ewentualnych chorób przewlekłych (w przypadku bardziej rozbudowanych pakietów).

Przykładowe ceny:

– 1 miesiąc: od 60 do 100 zł, – 6 miesięcy: 300–500 zł, – 12 miesięcy: 600–900 zł.

To niewielki koszt w porównaniu do wydatków na leczenie bez polisy – jeden pobyt w szpitalu może kosztować nawet 15 000 zł.

Gdzie kupić odpowiednie ubezpieczenie?

Najlepiej skorzystać z platform, które specjalizują się w obsłudze cudzoziemców. Strony takie jak Polisarium oferują gotowe rozwiązania, akceptowane przez polskie urzędy.

Zalety zakupu przez sprawdzone źródła:

– polisa wystawiana od razu po płatności, – możliwość płatności kartą, BLIK-iem lub przelewem, – wysyłka dokumentu PDF na e-mail, – zgodność z wymaganiami urzędów wojewódzkich, – opcjonalne tłumaczenie.

Niektóre portale oferują również możliwość porównania ofert wielu ubezpieczycieli.

Kiedy kupić ubezpieczenie?

Ubezpieczenie należy wykupić przed złożeniem wniosku o legalizację pobytu. Nie można złożyć wniosku bez ważnej polisy – nawet jeśli wszystkie inne dokumenty są w porządku.

Zaleca się zakup ubezpieczenia:

– co najmniej kilka dni przed wizytą w urzędzie, – na cały okres pobytu zadeklarowany we wniosku, – z uwzględnieniem zapasu czasu na ewentualne przedłużenie procedury.

Czy można zmienić lub przedłużyć polisę?

Tak. W każdej chwili można:

– przedłużyć ubezpieczenie na kolejne miesiące lub lata, – zmienić ubezpieczyciela, jeśli oferta okaże się niezadowalająca, – przejść z prywatnej polisy do NFZ po uzyskaniu pracy.

Ważne, by nie dopuścić do przerwy w ciągłości ochrony – może to mieć konsekwencje formalne i zdrowotne.

Czy cudzoziemiec może korzystać z NFZ?

Tak, ale pod warunkiem:

– zatrudnienia na umowę o pracę lub zlecenie, – prowadzenia działalności gospodarczej, – podjęcia studiów i zgłoszenia do ubezpieczenia przez uczelnię, – podpisania umowy dobrowolnego ubezpieczenia z NFZ.

NFZ wymaga złożenia odpowiednich dokumentów, wyznaczenia lekarza pierwszego kontaktu i opłacania składek co miesiąc.

Jakie dokumenty są potrzebne przy zakupie polisy?

Najczęściej wymagane dane to:

– imię i nazwisko, – data urodzenia, – numer paszportu, – planowany okres pobytu, – adres e-mail i numer telefonu.

Nie trzeba przedstawiać dodatkowych dokumentów czy podpisywać umowy – większość operacji odbywa się online.

Jakie ubezpieczenie wybrać do karty pobytu?

Najlepiej takie, które:

– obejmuje pełen zakres wymagany przez urząd, – jest wystawione na cały okres pobytu, – jest wystawione przez uznanego ubezpieczyciela, – jest dostosowane do aktualnych wytycznych dla urzędów wojewódzkich.

Na stronie ubezpieczenie zdrowotne dla cudzoziemca w Polsce znajdziesz szczegółowe informacje oraz formularz zakupu polisy krok po kroku.

Czy EKUZ wystarczy?

Nie. Europejska Karta Ubezpieczenia Zdrowotnego (EKUZ) działa tylko w sytuacjach awaryjnych i tylko dla obywateli UE oraz EFTA. Nie zastępuje ona wymaganej polisy – nawet jeśli jest ważna, nie będzie honorowana jako dokument legalizacyjny.

Co grozi za brak ubezpieczenia?

Konsekwencje mogą być poważne:

– odrzucenie wniosku o pobyt, – brak możliwości podjęcia legalnej pracy, – konieczność pokrycia wszystkich kosztów leczenia, – trudności w uzyskaniu kolejnych zezwoleń, – problemy przy przedłużaniu wizy.

W skrajnych przypadkach brak polisy może skutkować nawet nakazem opuszczenia kraju.

Nie ryzykuj – zadbaj o swoje zdrowie i legalność pobytu już dziś. Ubezpieczenie zdrowotne to jeden z kluczowych dokumentów, które musisz posiadać jako cudzoziemiec w Polsce. Wybieraj rozsądnie, korzystaj ze sprawdzonych źródeł i unikaj błędów, które mogą cię kosztować nie tylko pieniądze, ale i bezpieczeństwo.

Skorzystaj z oferty, która spełnia wszystkie wymogi i pozwoli ci spokojnie skupić się na życiu w Polsce – ubezpieczenie zdrowotne dla cudzoziemca w Polsce to najlepszy start.

Przeczytaj także:

Starzenie się nie musi oznaczać choroby

Wiek to nie wyrok – współczesna medycyna i profilaktyka pozwalają wielu osobom po 60. roku życia prowadzić aktywne, niezależne i pełne życia codzienne. Kluczem do utrzymania dobrej formy jest systematyczna opieka zdrowotna. Niestety, w publicznej służbie zdrowia seniorzy często spotykają się z długimi terminami i brakiem indywidualnego podejścia. Właśnie dlatego pakiety prywatne stają się coraz bardziej popularne – pozwalają uniknąć kolejek i uzyskać pomoc w dogodnym czasie.

Czym są pakiety medyczne dla seniorów?

Pakiety medyczne dla seniora to rozwiązania stworzone z myślą o osobach w wieku emerytalnym, których potrzeby zdrowotne znacznie różnią się od młodszych pacjentów. Obejmują nie tylko dostęp do lekarzy specjalistów – takich jak kardiolog, diabetolog, ortopeda czy geriatra – ale także regularne badania profilaktyczne, rehabilitację, wsparcie dietetyczne i opiekę pielęgniarską.

Tego rodzaju pakiety mają za zadanie nie tylko leczyć, ale przede wszystkim zapobiegać i poprawiać jakość życia na co dzień.

Dlaczego warto wybrać prywatny pakiet?

Prywatna opieka medyczna daje seniorom to, co najcenniejsze – czas, spokój i uwagę. Wizyty odbywają się bez pośpiechu, a lekarze mają możliwość skupienia się na całościowym obrazie zdrowia pacjenta. Ponadto łatwiej zaplanować leczenie i kontrole w krótkim czasie, co przy chorobach przewlekłych ma ogromne znaczenie.

Nie trzeba też obawiać się skomplikowanych formalności – pakiety są proste w obsłudze, a wszystko można zorganizować online lub telefonicznie.

Dla kogo przeznaczone są takie pakiety?

Oferta dla seniorów to nie tylko propozycja dla osób schorowanych. Pakiety sprawdzają się także u aktywnych emerytów, którzy uprawiają sport, podróżują lub angażują się w życie społeczne. Dzięki regularnym badaniom i szybkiemu dostępowi do lekarzy mogą dbać o swoje zdrowie z wyprzedzeniem, zamiast reagować dopiero w sytuacjach kryzysowych.

Z pakietów korzystają również dzieci i wnuki, które chcą zadbać o swoich bliskich i mieć pewność, że w razie potrzeby senior nie zostanie bez opieki.

Wspólna opieka – pakiety rodzinne

Dla wielu osób korzystniejsze niż osobne pakiety są opcje rodzinne. W tym przypadku warto rozważyć Luxmed pakiet medyczny rodzinny, który obejmuje zarówno dzieci, dorosłych, jak i osoby starsze. Taki model opieki pozwala uprościć formalności, zmniejszyć koszty i zorganizować opiekę zdrowotną dla całej rodziny w jednym miejscu.

Pakiety rodzinne to wygodne i ekonomiczne rozwiązanie – także wtedy, gdy senior mieszka z rodziną lub jest pod jej opieką.

Opcja konfigurowalna – pakiet dla różnych potrzeb

Nie każdy senior ma te same potrzeby – jedni wymagają częstych konsultacji, inni potrzebują głównie rehabilitacji lub opieki domowej. Dlatego luxmed pakiet rodzinny można dopasować do realnych oczekiwań. Wystarczy określić, z jakich usług chce się korzystać i jak często, a oferta zostanie przygotowana indywidualnie.

To duża zaleta dla tych, którzy cenią sobie wolność wyboru i elastyczność.

Dla firm i instytucji – opieka zdrowotna dla starszych pracowników

W niektórych branżach, zwłaszcza w instytucjach publicznych czy zakładach pracy z wieloletnią kadrą, opieka nad pracownikami w wieku senioralnym staje się kluczowym elementem polityki personalnej. Luxmed pakiet pracowniczy dla firm uwzględnia różnorodne potrzeby – w tym także te typowe dla osób starszych – zapewniając dostęp do szybkiej diagnostyki i leczenia.

Takie podejście zwiększa lojalność i zmniejsza absencję wśród starszych pracowników.

Elastyczne rozwiązania dla małych firm

Nie tylko duże korporacje mogą sobie pozwolić na wprowadzenie prywatnej opieki medycznej dla pracowników. Pakiety medyczne dla firm są dostępne również dla mniejszych przedsiębiorstw, które chcą zadbać o swoich pracowników w sposób odpowiedzialny i przemyślany. Dla seniorów zatrudnionych na umowę zlecenie czy kontrakt – taka forma opieki może być jedyną realną alternatywą dla publicznej służby zdrowia.

To także szansa na poprawę wizerunku i kultury organizacyjnej w małej firmie.

Ubezpieczenie jako uzupełnienie pakietu

Chociaż pakiety medyczne zapewniają szybki dostęp do specjalistów, to w przypadku konieczności operacji, hospitalizacji czy długotrwałej rehabilitacji warto mieć dodatkowe zabezpieczenie. Pakiet medyczny Luxmed można uzupełnić o prywatne ubezpieczenie zdrowotne, które pokryje koszty bardziej złożonych procedur.

To kompleksowe podejście, które daje seniorowi pełne bezpieczeństwo w każdej sytuacji zdrowotnej.

Szybki dostęp, nowoczesna obsługa

Jednym z największych atutów pakietów dostępnych w MedicCentre jest łatwość korzystania z usług. Senior nie musi przemieszczać się do różnych przychodni – wystarczy jedno centrum kontaktu, aplikacja mobilna lub infolinia. Wiele badań umawianych jest z dnia na dzień, a wyniki dostępne są online.

Taki model opieki pozwala uniknąć stresu, dezorientacji i niepotrzebnych kosztów.

Przeczytaj także:

Pin It rattanmeble.com.pl stworzwnetrze.com.pl rosequarterdevelopment.org