Author

pisarz

Browsing

Niemiecki urząd skarbowy może ustalić podstawę opodatkowania na podstawie oszacowania, jeżeli nie dysponuje wystarczającymi informacjami do prawidłowego określenia zobowiązania podatkowego. Procedura ta określana jest jako Schätzung i znajduje zastosowanie między innymi wtedy, gdy podatnik nie składa wymaganej deklaracji, przedstawia niekompletną dokumentację lub nie prowadzi ewidencji pozwalającej na ustalenie rzeczywistych dochodów. Oszacowanie nie jest jednak dowolnym określeniem podatku przez Finanzamt. Niemieckie przepisy wskazują okoliczności, w których urząd może zastosować tę metodę, a także wymagają uwzględnienia dostępnych informacji mających znaczenie dla sprawy.

Dla Polaków pracujących i prowadzących działalność gospodarczą w Niemczech otrzymanie decyzji opartej na oszacowaniu bywa szczególnie problematyczne. Podatnik może już mieszkać w Polsce, nie posiadać pełnej dokumentacji z wcześniejszych lat albo nie wiedzieć, że po zakończeniu niemieckiej działalności nadal ciążyły na nim obowiązki deklaracyjne. W takich sytuacjach kluczowe jest rozpoznanie charakteru decyzji, ustalenie przyczyn oszacowania oraz sprawdzenie możliwości przedstawienia rzeczywistych danych podatkowych.

Czym jest Schätzung w niemieckim prawie podatkowym?

Schätzung oznacza oszacowanie podstaw opodatkowania przez niemiecką administrację podatkową. Podstawę prawną tej procedury stanowi § 162 Abgabenordnung, czyli niemieckiej ordynacji podatkowej. Przepis przewiduje możliwość szacowania, gdy organ podatkowy nie może ustalić lub obliczyć podstaw opodatkowania w zwykły sposób. Jednocześnie urząd powinien uwzględnić wszystkie okoliczności istotne dla oszacowania, które są mu znane lub które może odpowiednio ustalić.

W praktyce Schätzung nie jest odrębnym rodzajem podatku. To metoda ustalenia wartości potrzebnych do obliczenia zobowiązania podatkowego. Może dotyczyć przychodów, kosztów, dochodu lub innych wielkości mających znaczenie dla konkretnego rozliczenia. Jeżeli na podstawie oszacowanych danych Finanzamt wyda decyzję podatkową, jej skutki mogą być takie same jak w przypadku decyzji sporządzonej na podstawie deklaracji podatnika.

Istotne jest również rozróżnienie pomiędzy oszacowaniem a sankcją za niewykonanie obowiązków podatkowych. Schätzung ma służyć ustaleniu podstaw opodatkowania, natomiast ewentualne dodatkowe należności związane z nieterminowym składaniem deklaracji lub zapłatą podatku wynikają z odrębnych przepisów.

Kiedy Finanzamt może oszacować dochody podatnika?

Jedną z najczęstszych przyczyn zastosowania Schätzung jest brak wymaganej deklaracji podatkowej. Jeżeli podatnik był zobowiązany do jej złożenia, a mimo wezwania nie przekazał odpowiednich dokumentów, Finanzamt może wykorzystać dostępne informacje do ustalenia podstaw opodatkowania. Nie oznacza to jednak, że każda osoba, która nie złożyła niemieckiego zeznania, automatycznie podlega oszacowaniu. Najpierw należy ustalić, czy w danej sytuacji rzeczywiście istniał obowiązek deklaracyjny.

Oszacowanie może być również stosowane wtedy, gdy podatnik nie udziela wymaganych wyjaśnień, nie przedstawia dokumentacji księgowej albo jego zapisy nie pozwalają na wiarygodne ustalenie danych podatkowych. Szczególne znaczenie ma to przy działalności gospodarczej, ponieważ przedsiębiorca powinien posiadać dokumenty pozwalające zweryfikować przychody i wydatki zgodnie z właściwymi przepisami.

Niekompletna dokumentacja nie zawsze oznacza jednak konieczność oszacowania całego dochodu. Jeżeli określone wartości można wiarygodnie ustalić na podstawie dostępnych dowodów, powinny zostać odpowiednio uwzględnione. Zakres oszacowania zależy od tego, których danych rzeczywiście nie można ustalić.

Schätzungsbescheid – jak rozpoznać decyzję opartą na oszacowaniu?

Podatnik może spotkać się z określeniem Schätzungsbescheid, używanym w odniesieniu do decyzji podatkowej opartej na oszacowanych danych. W praktyce może to być Einkommensteuerbescheid, Umsatzsteuerbescheid albo inna decyzja dotycząca konkretnego podatku. Kluczowe jest sprawdzenie jej pełnej nazwy, okresu rozliczeniowego i uzasadnienia.

W treści dokumentu mogą znajdować się informacje wskazujące, że urząd ustalił określone wartości w drodze oszacowania. Należy zwrócić uwagę na niemieckie sformułowania odnoszące się do § 162 AO oraz wyjaśnienia dotyczące braku deklaracji lub dokumentacji. Sama wysokość podatku nie pozwala jednoznacznie rozpoznać Schätzung, ponieważ podobna kwota może wynikać także z innych przyczyn.

Po otrzymaniu decyzji warto oddzielić ustaloną podstawę opodatkowania od samego zobowiązania podatkowego. Oszacowany dochód nie jest kwotą, którą podatnik automatycznie musi zapłacić. Stanowi element obliczenia podatku, a ostateczna należność zależy od właściwych zasad rozliczenia.

Czy Finanzamt może oszacować dochód wyższy od rzeczywistego?

Oszacowanie może prowadzić do ustalenia wartości różniących się od rzeczywistego wyniku podatnika, zwłaszcza gdy urząd dysponuje ograniczoną dokumentacją. Nie oznacza to jednak, że Finanzamt ma prawo dowolnie zawyżać przychody lub pomijać wszystkie okoliczności korzystne dla podatnika. Schätzung powinno opierać się na racjonalnych przesłankach i dostępnych informacjach.

Jeżeli podatnik nie przedstawił danych dotyczących kosztów działalności, urząd może mieć trudności z ich prawidłowym ustaleniem. W rezultacie oszacowany dochód może być niekorzystny w porównaniu z wynikiem, który wynikałby z kompletnej ewidencji. Dlatego samo twierdzenie, że rzeczywisty dochód był niższy, zwykle nie stanowi wystarczającego wyjaśnienia. Potrzebne są dokumenty pozwalające odtworzyć faktyczny przebieg działalności lub zatrudnienia.

Warto także pamiętać, że oszacowanie powinno zmierzać do możliwie prawidłowego ustalenia podstaw opodatkowania, a nie pełnić funkcję kary za brak dokumentów. Ocena konkretnej decyzji wymaga jednak analizy jej uzasadnienia oraz materiału, którym dysponował urząd.

Schätzung przy pracy na etacie w Niemczech

W przypadku pracowników zatrudnionych w Niemczech administracja podatkowa może posiadać informacje przekazywane przez pracodawców, w tym dane wynikające z elektronicznych zaświadczeń o podatku od wynagrodzenia. Nie oznacza to jednak, że Finanzamt zawsze posiada komplet informacji potrzebnych do rozliczenia sytuacji pracownika. Znaczenie mogą mieć dodatkowe dochody, okoliczności rodzinne, status podatkowy oraz inne elementy wymagające przedstawienia przez podatnika.

Jeżeli osoba zatrudniona w Niemczech otrzyma decyzję opartą na oszacowaniu, powinna przede wszystkim ustalić, czy istniał obowiązek złożenia deklaracji oraz jakie dane zostały wykorzystane przez urząd. W przypadku rozliczenia pracowniczego dokumentacja od pracodawcy stanowi ważny punkt wyjścia, ale nie zawsze wyczerpuje zakres wymaganych informacji.

Osoby przygotowujące zwrot podatku z Niemiec powinny również sprawdzić, czy za dany rok nie została wcześniej wydana decyzja podatkowa. Jeżeli Finanzamt zakończył już określone postępowanie, dalsze działania mogą wymagać zastosowania właściwych procedur dotyczących istniejącej decyzji, a nie wyłącznie przygotowania standardowego zeznania.

Oszacowanie przy prowadzeniu Gewerbe

Przedsiębiorcy prowadzący Gewerbe są szczególnie narażeni na problemy wynikające z niekompletnej dokumentacji. Jeżeli nie można wiarygodnie ustalić przychodów lub kosztów działalności, Finanzamt może zastosować oszacowanie zgodnie z przepisami. Dotyczy to również sytuacji, w których przedsiębiorca zakończył działalność, ale nie uporządkował obowiązków podatkowych za wcześniejsze okresy.

Ważne jest rozróżnienie pomiędzy przychodem a dochodem. Wpływy otrzymane od klientów nie są automatycznie równoznaczne z wynikiem podatkowym przedsiębiorcy. Przy prawidłowym ustalaniu dochodu znaczenie mają również koszty, sposób ich rozliczania oraz szczególne przepisy dotyczące składników majątku i wydatków mieszanych.

Jeżeli urząd oszacował przychody działalności, przedsiębiorca powinien ustalić, czy przyjęte wartości odpowiadają rzeczywistym transakcjom. Następnie należy przeanalizować, jakie koszty zostały uwzględnione i czy dostępna dokumentacja pozwala wykazać inny wynik. Przedstawienie uporządkowanych danych jest znacznie bardziej przydatne niż ogólne zakwestionowanie wysokości oszacowania.

Einnahmenüberschussrechnung jako podstawa wyjaśnienia dochodu

W przypadku przedsiębiorców uprawnionych do ustalania dochodu metodą Einnahmenüberschussrechnung, czyli EÜR, istotne znaczenie ma prawidłowe zestawienie przychodów i kosztów działalności. Podstawowe zasady tej metody wynikają z § 4 ust. 3 Einkommensteuergesetz. EÜR nie jest jednak zwykłym zestawieniem wszystkich wpływów i wypłat z rachunku bankowego.

Przy przygotowaniu dokumentacji trzeba prawidłowo zakwalifikować transakcje, uwzględnić zasady dotyczące momentu rozpoznawania przychodów i kosztów oraz odróżnić operacje firmowe od prywatnych. Znaczenie mogą mieć również amortyzacja, rozliczenia podatku VAT i szczególne zasady dotyczące określonych wydatków.

Jeżeli Schätzung wynikało z braku prawidłowej dokumentacji działalności, sporządzenie rzetelnego EÜR może pomóc w przedstawieniu rzeczywistych danych. Nie oznacza to jednak, że samo dostarczenie zestawienia automatycznie uchyla wcześniejszą decyzję. Konieczne jest uwzględnienie właściwej procedury i terminów.

Schätzung przy niemieckim podatku VAT

Oszacowanie może dotyczyć również Umsatzsteuer, czyli niemieckiego podatku od wartości dodanej. Jeżeli przedsiębiorca był zobowiązany do składania odpowiednich deklaracji i nie wywiązał się z tego obowiązku, urząd może próbować ustalić należność na podstawie dostępnych informacji. Nie należy jednak utożsamiać oszacowania Umsatzsteuer z oszacowaniem dochodu na potrzeby Einkommensteuer.

Są to odrębne podatki, których podstawy i zasady rozliczania różnią się od siebie. Przychody wykorzystywane do określenia zobowiązania z tytułu VAT nie muszą odpowiadać dochodowi podlegającemu opodatkowaniu podatkiem dochodowym. Znaczenie ma również sposób rozliczania przedsiębiorcy oraz charakter wykonywanych transakcji.

Przy wyjaśnianiu oszacowania dotyczącego Umsatzsteuer należy więc analizować właściwe faktury, dokumentację sprzedaży i zakupów oraz deklaracje dotyczące konkretnego okresu. Nie wystarczy przedstawić ogólnego zestawienia rocznego dochodu firmy.

Polska firma wykonująca usługi w Niemczech a Schätzung

Sytuacja polskiego przedsiębiorcy realizującego zlecenia na terytorium Niemiec wymaga szczególnej ostrożności. Sam fakt wykonywania usług dla niemieckiego klienta nie przesądza automatycznie o powstaniu wszystkich obowiązków podatkowych w Niemczech. Konieczne jest ustalenie rodzaju usług, zasad opodatkowania, ewentualnego istnienia zakładu podatkowego oraz innych okoliczności mających znaczenie na gruncie właściwych przepisów.

Jeżeli Finanzamt skierował do polskiej firmy decyzję opartą na oszacowaniu, należy najpierw ustalić, jakiego podatku dotyczy dokument i na jakiej podstawie urząd przyjął istnienie obowiązku podatkowego. Dopiero później można analizować prawidłowość przyjętych wartości. W niektórych sprawach podstawowy problem może dotyczyć nie wysokości oszacowanego dochodu, lecz samego zakresu niemieckiego obowiązku podatkowego.

Przedsiębiorca powinien zachować umowy, faktury, dokumenty dotyczące miejsca wykonywania usług oraz informacje o okresach realizacji poszczególnych zleceń. Materiały te mogą mieć znaczenie zarówno dla ustalenia właściwych zasad opodatkowania, jak i dla oceny oszacowania.

Usługi budowlane i Bauabzugsteuer a oszacowanie podatku

Polskie firmy budowlane działające w Niemczech mogą spotykać się z odrębnymi regulacjami dotyczącymi podatku potrącanego przy określonych usługach budowlanych. W odpowiednich przypadkach istotne znaczenie ma freistellungsbescheinigung, czyli zaświadczenie związane ze zwolnieniem z obowiązku potrącania podatku budowlanego przez zleceniodawcę.

Nie należy jednak utożsamiać tego dokumentu z decyzją o oszacowaniu dochodu. Bauabzugsteuer i Schätzung dotyczą różnych zagadnień podatkowych. Pierwszy mechanizm odnosi się do określonych zasad potrącania podatku przy usługach budowlanych, drugi do ustalania podstaw opodatkowania w sytuacji braku możliwości jej dokładnego określenia.

Jeżeli przedsiębiorca otrzymał decyzję opartą na oszacowaniu, powinien oddzielnie przeanalizować dokumentację dotyczącą przychodów, kosztów i ewentualnych potrąceń. Nie można automatycznie przyjmować, że podatek potrącony przez kontrahenta stanowi koszt działalności albo że sam fakt potrącenia przesądza o ostatecznym wyniku rozliczenia.

Einspruch gegen Schätzungsbescheid – jak zakwestionować decyzję?

Podatnik, który nie zgadza się z decyzją podatkową opartą na oszacowaniu, może w odpowiednich okolicznościach skorzystać z procedury Einspruch. Jest to przewidziany w niemieckim prawie środek zaskarżenia decyzji podatkowej. Zasadniczo termin jego wniesienia wynosi miesiąc od skutecznego doręczenia lub ogłoszenia decyzji w rozumieniu właściwych przepisów, przy czym sposób obliczenia terminu zależy od okoliczności doręczenia.

Ważne jest, aby nie traktować Einspruch jako zwykłego pisma informacyjnego. Jego celem jest zakwestionowanie określonego rozstrzygnięcia, dlatego należy jednoznacznie wskazać decyzję, której dotyczy, oraz przedstawić podstawy zastrzeżeń. Jeżeli podatnik dysponuje dokumentacją pozwalającą ustalić rzeczywiste wartości, powinna ona zostać odpowiednio wykorzystana w postępowaniu.

Nie należy zakładać, że samo wniesienie Einspruch automatycznie wstrzymuje obowiązek zapłaty podatku. Kwestia wykonania decyzji jest odrębna i może wymagać odpowiedniego wniosku o Aussetzung der Vollziehung.

Czy złożenie zaległej deklaracji anuluje Schätzung?

Przedstawienie brakującej deklaracji podatkowej może mieć istotne znaczenie dla wyjaśnienia oszacowania, ale nie oznacza automatycznego anulowania wcześniej wydanej decyzji. Skutki zależą od etapu postępowania, treści decyzji, zachowania terminów oraz możliwości jej zmiany na podstawie właściwych przepisów.

Jeżeli decyzja jest jeszcze zaskarżalna, podatnik może mieć możliwość przedstawienia rzeczywistych danych w ramach odpowiedniego postępowania. Inaczej wygląda sytuacja, gdy decyzja stała się ostateczna w sensie proceduralnym. Wówczas znaczenie mają szczególne podstawy umożliwiające zmianę rozstrzygnięcia.

Istotne jest także sprawdzenie, czy decyzja zawiera zastrzeżenie kontroli, określane jako Vorbehalt der Nachprüfung. Taka adnotacja może mieć znaczenie dla możliwości późniejszej zmiany decyzji zgodnie z niemieckimi przepisami.

Vorbehalt der Nachprüfung a możliwość zmiany decyzji

W niemieckiej dokumentacji podatkowej można spotkać określenie Vorbehalt der Nachprüfung, związane z § 164 Abgabenordnung. Oznacza ono, że decyzja została wydana z zastrzeżeniem możliwości dalszej kontroli. Ma to istotne znaczenie dla zakresu dopuszczalnych zmian rozstrzygnięcia.

Nie należy jednak przyjmować, że obecność takiego zastrzeżenia pozwala na dowolną zmianę decyzji bez ograniczeń. Znaczenie mają przepisy dotyczące okresu, w którym zastrzeżenie pozostaje skuteczne, oraz inne warunki proceduralne.

Podatnik powinien zatem dokładnie sprawdzić treść otrzymanego Einkommensteuerbescheid lub innej decyzji. Dwa dokumenty dotyczące podobnych sytuacji mogą podlegać odmiennym możliwościom zmiany właśnie ze względu na ich status proceduralny.

Co zrobić, gdy termin na Einspruch już minął?

Upływ terminu do wniesienia Einspruch istotnie ogranicza możliwości zakwestionowania decyzji, ale nie w każdej sytuacji oznacza całkowity brak dalszych rozwiązań. Niemieckie prawo podatkowe przewiduje określone podstawy zmiany decyzji, których zastosowanie zależy od konkretnych okoliczności.

Nie należy jednak zakładać, że wystarczy przesłać spóźnioną deklarację lub wyjaśnienie, aby Finanzamt musiał ponownie obliczyć podatek. Konieczne jest ustalenie, czy istnieje właściwa podstawa proceduralna do zmiany rozstrzygnięcia. Znaczenie może mieć także sposób doręczenia wcześniejszej decyzji.

W przypadku podatnika mieszkającego w Polsce szczególnie ważne jest zachowanie korespondencji i dokumentów potwierdzających jej otrzymanie. Bez ustalenia dat oraz treści pism trudno prawidłowo ocenić sytuację proceduralną.

Czy oszacowany podatek trzeba zapłacić przed wyjaśnieniem sprawy?

Decyzja podatkowa oparta na oszacowaniu może określać kwotę do zapłaty. Samo przekonanie podatnika, że oszacowanie jest nieprawidłowe, nie eliminuje obowiązku wynikającego z decyzji. Podobnie złożenie środka zaskarżenia nie oznacza automatycznego zawieszenia jej wykonania.

W określonych sytuacjach można ubiegać się o Aussetzung der Vollziehung, czyli zawieszenie wykonania decyzji. Jest to jednak odrębna procedura, której zastosowanie zależy od właściwych warunków prawnych. Należy także uwzględnić możliwe konsekwencje finansowe związane z jej przebiegiem.

Podatnik powinien więc równolegle analizować prawidłowość oszacowania i termin wymagalności należności. Ignorowanie kwestii płatności może prowadzić do dodatkowych problemów, nawet jeżeli istnieją argumenty przemawiające za zmianą wysokości podatku.

Schätzung a Verspätungszuschlag i Säumniszuschlag

Decyzji opartej na oszacowaniu mogą towarzyszyć inne należności podatkowe. Jedną z nich jest Verspätungszuschlag, związany z nieterminowym złożeniem deklaracji. Innym pojęciem jest Säumniszuschlag, dotyczący zwłoki w zapłacie określonych należności podatkowych.

Mechanizmy te mają odrębne podstawy prawne i nie powinny być traktowane jako jedna wspólna kara. Schätzung służy ustaleniu podstaw opodatkowania, podczas gdy pozostałe należności dotyczą określonych naruszeń terminów lub obowiązków.

Jeżeli Finanzamt wskazał kilka kwot, podatnik powinien ustalić charakter każdej z nich. Zmiana oszacowanej podstawy opodatkowania może mieć znaczenie dla dalszych rozliczeń, ale nie należy automatycznie zakładać identycznych skutków wobec wszystkich dodatkowych należności.

Powrót do Polski a decyzja Schätzung z Niemiec

Zakończenie zatrudnienia, wyrejestrowanie działalności albo przeprowadzka do Polski nie powodują automatycznego wygaśnięcia niemieckich zobowiązań podatkowych. Finanzamt może nadal prowadzić postępowania dotyczące wcześniejszych lat, jeżeli istnieją ku temu podstawy prawne.

Podatnik, który otrzymał decyzję po powrocie do Polski, powinien sprawdzić okres, którego dotyczy dokument, oraz przyczynę oszacowania. Szczególnie ważne jest ustalenie, czy w danym roku występował obowiązek złożenia niemieckiej deklaracji i czy urząd posiadał komplet informacji o zakończeniu zatrudnienia lub działalności.

Nie należy także zakładać, że brak aktualnego niemieckiego adresu uniemożliwia prowadzenie postępowania podatkowego. Kwestie doręczeń i obowiązków podatnika podlegają właściwym regulacjom, dlatego każda korespondencja wymaga indywidualnej analizy.

Niemiecka decyzja podatkowa a rozliczenie dochodów w Polsce

Osoba mająca polską rezydencję podatkową może być zobowiązana do uwzględnienia określonych dochodów zagranicznych w polskim rozliczeniu. W odpowiednich przypadkach zastosowanie mają formularze pit36/Zg, jednak obowiązek ich wykorzystania zależy od rodzaju dochodów i właściwych przepisów.

Nie należy automatycznie przepisywać oszacowanego przez Finanzamt dochodu do polskiej deklaracji. Niemiecka decyzja może opierać się na danych ustalonych w drodze oszacowania, podczas gdy polskie obowiązki podatkowe wymagają zastosowania własnych zasad ustalania i wykazywania dochodów.

Znaczenie ma również umowa o unikaniu podwójnego opodatkowania pomiędzy Polską a Niemcami. Jej zastosowanie zależy od charakteru dochodów i statusu podatnika. Sam fakt otrzymania niemieckiej decyzji nie rozstrzyga automatycznie o sposobie wykazania tych wartości w Polsce.

Jak przygotować dokumentację do wyjaśnienia Schätzung?

Najważniejszym etapem jest odtworzenie rzeczywistego stanu faktycznego za rok lub okres objęty decyzją. Pracownik powinien zgromadzić dokumenty dotyczące zatrudnienia i dochodów, natomiast przedsiębiorca powinien uporządkować dokumentację sprzedaży, zakupów oraz innych zdarzeń gospodarczych mających znaczenie podatkowe.

Przy działalności gospodarczej istotne jest zachowanie spójności pomiędzy fakturami, potwierdzeniami płatności i ewidencją. Jeżeli część dokumentów nie jest dostępna, należy ustalić możliwość uzyskania ich od wystawców lub odtworzenia danych na podstawie wiarygodnych źródeł. Nie wolno zastępować brakujących dowodów wymyślonymi kwotami ani tworzyć dokumentów nieodpowiadających rzeczywistym transakcjom.

Dobrze przygotowane wyjaśnienie powinno odnosić się do konkretnych wartości przyjętych przez Finanzamt. Dzięki temu można wskazać, które elementy oszacowania są kwestionowane, jakie dane wynikają z dokumentacji i dlaczego powinny zostać uwzględnione.

Jak uniknąć oszacowania podatku w kolejnych latach?

Podstawą jest ustalenie rzeczywistych obowiązków deklaracyjnych oraz terminowe przekazywanie wymaganych informacji. Osoba pracująca w Niemczech powinna wiedzieć, czy w jej sytuacji istnieje obowiązek złożenia rocznej deklaracji, natomiast przedsiębiorca powinien prowadzić dokumentację odpowiednią do rodzaju działalności i sposobu opodatkowania.

Ważne jest również aktualizowanie danych przekazywanych właściwym instytucjom. Zakończenie działalności, zmiana miejsca zamieszkania lub wyjazd z Niemiec nie powinny prowadzić do utraty dostępu do wcześniejszych decyzji i dokumentów podatkowych. Zachowanie uporządkowanego archiwum ułatwia zarówno przygotowanie kolejnych rozliczeń, jak i wyjaśnianie ewentualnych wątpliwości urzędu.

Schätzung jest procedurą przewidzianą dla sytuacji, w których administracja podatkowa nie może ustalić podstaw opodatkowania na podstawie wystarczających danych. Jeżeli podatnik otrzymał decyzję opartą na oszacowaniu, najważniejsze jest szybkie ustalenie jej statusu proceduralnego, sprawdzenie dostępnych terminów oraz przedstawienie wiarygodnej dokumentacji. To właśnie połączenie prawidłowych danych podatkowych z odpowiednim postępowaniem przed Finanzamt decyduje o możliwościach skutecznego zakwestionowania nieprawidłowego oszacowania.
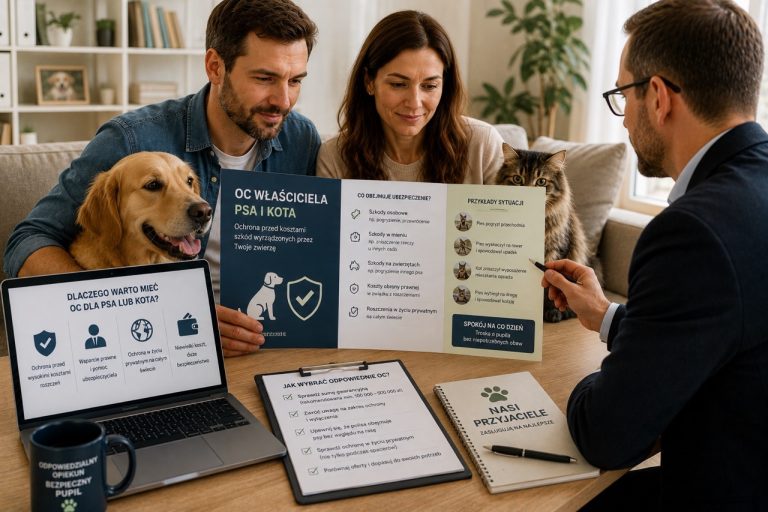
Pies może zerwać się ze smyczy i przewrócić rowerzystę, kot może zniszczyć wyposażenie wynajmowanego mieszkania, a przestraszone zwierzę może spowodować sytuację prowadzącą do uszkodzenia cudzego samochodu. Nawet spokojny i dobrze wychowany pupil może zachować się w sposób trudny do przewidzenia. Jeżeli w wyniku takiego zdarzenia inna osoba poniesie szkodę, właściciel zwierzęcia może zostać obciążony obowiązkiem jej naprawienia.

Jednym ze sposobów ograniczenia takiego ryzyka jest OC w życiu prywatnym obejmujące szkody wyrządzane przez zwierzęta domowe. Nie jest to ubezpieczenie zdrowia psa lub kota ani polisa pokrywająca leczenie weterynaryjne. Jego zadaniem jest ochrona odpowiedzialności właściciela, gdy zwierzę wyrządzi szkodę osobie trzeciej.

Przed wyborem należy sprawdzić, jakie zwierzęta obejmuje polisa, gdzie działa ochrona, jaka jest suma gwarancyjna i jakie sytuacje zostały wyłączone. W znalezieniu rozwiązania dopasowanego również do innych potrzeb gospodarstwa domowego może pomóc Porównywarka ubezpieczeń Poliseo.

Czym jest OC właściciela psa lub kota

Ochrona odpowiedzialności za szkody wyrządzane przez zwierzę najczęściej występuje jako element OC w życiu prywatnym.

Polisa może odpowiadać wtedy, gdy właściciel zgodnie z przepisami ponosi odpowiedzialność za szkodę spowodowaną przez swojego pupila.

Nie oznacza to jednak automatycznej wypłaty po każdym zdarzeniu z udziałem psa lub kota. Najpierw trzeba ustalić okoliczności oraz odpowiedzialność właściciela.

Znaczenie ma również zakres konkretnej umowy. Nie wszystkie polisy muszą obejmować identyczne zwierzęta i sytuacje.

Dlatego zamiast szukać produktu pod nazwą ubezpieczenie psa, warto sprawdzać OC w życiu prywatnym i dokładnie analizować zapisy dotyczące zwierząt domowych.

Za jakie szkody może odpowiadać właściciel psa

Najbardziej oczywistym przykładem jest pogryzienie człowieka.

Szkoda może jednak powstać również bez bezpośredniego ataku.

Pies może wybiec na ścieżkę rowerową i doprowadzić do upadku rowerzysty. Może przewrócić osobę starszą, przestraszyć konia podczas jazdy albo zerwać się ze smyczy i znaleźć się na jezdni.

W takich sytuacjach konsekwencje mogą obejmować nie tylko uszkodzone przedmioty. Poszkodowany może doznać obrażeń wymagających leczenia i rehabilitacji.

Jeżeli właściciel odpowiada za zdarzenie, wysokość roszczenia może znacząco przewyższać wartość samego psa oraz typowe koszty związane z jego utrzymaniem.

Pogryzienie człowieka przez psa

Pogryzienie jest jednym z najpoważniejszych zdarzeń, jakie mogą wystąpić podczas codziennego spaceru.

Poszkodowany może wymagać konsultacji lekarskiej, leczenia ran, szczepień, dalszych zabiegów albo rehabilitacji. W poważniejszych przypadkach mogą powstać trwałe blizny lub inne długotrwałe następstwa.

Roszczenie może więc dotyczyć różnych konsekwencji szkody.

Właściciel powinien sprawdzić, czy OC obejmuje odpowiedzialność wynikającą z posiadania zwierzęcia oraz czy nie występują szczególne ograniczenia dotyczące konkretnego psa.

Nie należy samodzielnie przesądzać wysokości odpowiedzialności bez dokładnego ustalenia okoliczności zdarzenia.

Pies powodujący wypadek rowerzysty

Zwierzę nie musi nikogo ugryźć, aby spowodować poważną szkodę.

Pies może nagle przebiec przez ścieżkę rowerową. Rowerzysta wykonuje gwałtowny manewr, przewraca się i doznaje złamania. Jednocześnie uszkodzony może zostać rower, telefon, odzież oraz inne wyposażenie.

W takim przypadku wartość roszczenia może obejmować zarówno szkody dotyczące rzeczy, jak i konsekwencje urazu.

Szczególne znaczenie ma więc odpowiednio wysoka suma gwarancyjna.

Polisa z bardzo małym limitem może wystarczyć przy drobnym uszkodzeniu mienia, ale okazać się niewystarczająca, gdy poszkodowany dozna poważnych obrażeń.

Pies wybiegający na drogę

Innym scenariuszem jest wybiegnięcie psa na jezdnię.

Kierowca może próbować uniknąć potrącenia zwierzęcia, gwałtownie skręcić i uderzyć w inny pojazd albo element infrastruktury.

Takie zdarzenia wymagają dokładnego ustalenia przebiegu i przyczyn.

Nie można zakładać, że każda kolizja, w której uczestniczył pies, automatycznie oznacza pełną odpowiedzialność jego właściciela.

Jeżeli jednak odpowiedzialność zostanie wykazana i mieści się w zakresie OC w życiu prywatnym, polisa może stanowić istotne zabezpieczenie finansowe.

Szkody wyrządzone przez kota

Kot również może być źródłem odpowiedzialności właściciela.

Zwierzę może wejść do sąsiedniego mieszkania, uszkodzić wyposażenie, zrzucić wartościowy przedmiot albo zniszczyć cudzą rzecz.

Zakres ochrony trzeba jednak sprawdzić w konkretnej polisie.

Właściciel nie powinien zakładać, że skoro dokument mówi o zwierzętach domowych, to wszystkie gatunki i wszystkie sytuacje są automatycznie objęte.

Istotne są definicje stosowane w warunkach ubezpieczenia oraz ograniczenia dotyczące rodzaju szkody.

Szkody w wynajmowanym mieszkaniu

Właściciel psa lub kota mieszkający w wynajętym lokalu powinien zwrócić szczególną uwagę na odpowiedzialność za szkody w cudzej nieruchomości.

Pies może uszkodzić drzwi, podłogę albo element wyposażenia. Kot może zniszczyć meble należące do właściciela lokalu.

Nie każda taka szkoda musi jednak zostać objęta standardowym OC.

W polisach mogą występować szczególne zasady dotyczące mienia wynajmowanego, używanego lub pozostającego pod pieczą ubezpieczonego.

Dlatego najemca posiadający zwierzę powinien sprawdzić ten zakres osobno.

Samo stwierdzenie, że polisa obejmuje psa, nie wystarcza do oceny odpowiedzialności za wyposażenie wynajmowanego mieszkania.

Szkoda podczas wizyty u znajomych

Do zdarzenia może dojść także poza domem właściciela.

Pies zabrany do znajomych może przewrócić drogi przedmiot, uszkodzić mebel albo doprowadzić do upadku innej osoby.

Kot pozostawiony pod opieką członka rodziny również może wyrządzić szkodę w jego mieszkaniu.

W takiej sytuacji należy sprawdzić, czy OC działa niezależnie od miejsca zdarzenia oraz czy poszkodowany jest traktowany jako osoba trzecia zgodnie z definicją polisy.

Szczególną uwagę trzeba zwrócić na szkody wyrządzone osobom bliskim i wspólnie zamieszkującym. W części umów mogą obowiązywać ograniczenia.

Suma gwarancyjna OC właściciela zwierzęcia

Jednym z najważniejszych parametrów jest suma gwarancyjna.

Określa ona maksymalny poziom odpowiedzialności ubezpieczyciela zgodnie z zasadami umowy.

Przy szkodzie dotyczącej niewielkiego przedmiotu roszczenie może być stosunkowo ograniczone. Zupełnie inaczej wygląda sytuacja po poważnym wypadku człowieka.

Jeżeli pies doprowadzi do przewrócenia rowerzysty, a poszkodowany dozna poważnego urazu, konsekwencje mogą obejmować długotrwałe leczenie i rehabilitację.

Dlatego sumy gwarancyjnej nie należy dobierać wyłącznie pod kątem możliwego zniszczenia cudzego telefonu czy mebla.

Największe ryzyko związane jest często ze szkodami osobowymi.

Czy każdy pies jest objęty ochroną

Nie zawsze.

Warunki mogą zawierać szczególne ograniczenia dotyczące określonych zwierząt.

Znaczenie może mieć rasa psa, jego przeznaczenie, historia zachowania albo sposób wykorzystywania.

Niektóre polisy mogą inaczej traktować psy ras uznawanych za agresywne albo zwierzęta wymagające szczególnych warunków utrzymania.

Dlatego właściciel powinien przekazać prawidłowe informacje i sprawdzić definicje przed zawarciem umowy.

Nie należy zakładać, że ogólne sformułowanie zwierzęta domowe zawsze obejmie konkretnego psa.

Pies rasy uznawanej za agresywną

W przypadku psa należącego do rasy objętej szczególnymi regulacjami trzeba zachować jeszcze większą ostrożność.

Polisa może zawierać wyłączenie, wymagać dodatkowego rozszerzenia albo stosować odrębne zasady.

Właściciel powinien dokładnie sprawdzić ten punkt jeszcze przed zakupem.

Brak prawidłowej informacji może prowadzić do sytuacji, w której właściciel jest przekonany o posiadaniu ochrony, ale po zdarzeniu okazuje się, że konkretne zwierzę znajdowało się poza zakresem.

W takim przypadku potencjalne roszczenie może pozostać do pokrycia z własnego majątku.

Czy OC obejmuje kilka zwierząt

Osoba posiadająca dwa psy, kilka kotów albo jednocześnie psa i kota powinna sprawdzić, czy ochrona obejmuje wszystkie zwierzęta znajdujące się w gospodarstwie domowym.

W niektórych umowach znaczenie może mieć liczba zwierząt lub sposób ich definiowania.

Nie należy zakładać, że każda polisa wymaga osobnego wskazania każdego pupila. Nie można też przyjmować, że jedna umowa automatycznie obejmuje dowolną liczbę zwierząt.

Warunki mogą być różne.

Szczególnej analizy wymagają mniej typowe zwierzęta domowe.

Zwierzęta inne niż pies i kot

OC w życiu prywatnym może w określonych wariantach obejmować również inne zwierzęta.

Zakres trzeba jednak sprawdzić indywidualnie.

Królik, papuga, koń, zwierzę egzotyczne lub inne stworzenie może podlegać odmiennym zasadom.

Szczególnie przy większych zwierzętach potencjalna szkoda może być bardzo poważna.

Koń może na przykład wyrządzić szkodę podczas jazdy lub po opuszczeniu terenu, na którym powinien przebywać.

Nie warto przenosić zasad dotyczących psa automatycznie na każdy inny gatunek.

OC właściciela psa podczas podróży

Osoby regularnie wyjeżdżające ze zwierzęciem powinny sprawdzić zakres terytorialny.

Polisa działająca wyłącznie w Polsce może nie wystarczyć podczas urlopu zagranicznego.

Pies zabrany do hotelu, apartamentu lub na kemping może uszkodzić cudze mienie albo spowodować zdarzenie z udziałem innej osoby.

Jeżeli rodzina często podróżuje po Europie, warto sprawdzić możliwość rozszerzenia odpowiedzialności poza Polskę.

Należy również zweryfikować państwa wyłączone z ochrony oraz maksymalny zakres terytorialny.

Pies na zagranicznym kempingu

Podróżowanie ze zwierzęciem kamperem lub przyczepą oznacza częste przebywanie w miejscach, gdzie blisko siebie znajduje się wiele osób.

Pies może wyrwać się z parceli, przewrócić dziecko, uszkodzić cudzy sprzęt kempingowy albo wejść pod koła roweru.

OC w życiu prywatnym działające za granicą może być w takiej sytuacji istotnym elementem zabezpieczenia.

Nie zastępuje jednak obowiązku przestrzegania lokalnych zasad dotyczących prowadzenia psa, smyczy, kagańca i wstępu zwierząt na określone tereny.

Przed wyjazdem warto sprawdzić jednocześnie wymagania miejsca pobytu oraz zakres własnej polisy.

Pies pozostawiony pod opieką innej osoby

Właściciel może zostawić psa członkowi rodziny, znajomemu, opiekunowi lub osobie zawodowo zajmującej się zwierzętami.

Jeżeli podczas takiej opieki dojdzie do szkody, odpowiedzialność może zależeć od konkretnych okoliczności.

Znaczenie ma to, kto faktycznie sprawował nadzór nad zwierzęciem oraz na jakiej podstawie.

Właściciel powinien sprawdzić, czy jego polisa przewiduje ochronę również w sytuacji czasowego powierzenia psa innej osobie.

W przypadku zawodowego hotelu lub opiekuna mogą dodatkowo mieć znaczenie odrębne zasady odpowiedzialności prowadzonej działalności.

Szkoda wyrządzona przez psa opiekunowi

Szczególną sytuacją jest szkoda wyrządzona osobie, której właściciel świadomie powierzył zwierzę.

Może to być znajomy, petsitter albo pracownik hotelu dla zwierząt.

Nie każda polisa musi traktować taką osobę identycznie jak przypadkowego przechodnia.

W warunkach mogą występować ograniczenia dotyczące osób sprawujących pieczę nad zwierzęciem albo rzeczy pozostających pod ich kontrolą.

Dlatego regularne korzystanie z profesjonalnej opieki nad psem jest dodatkowym argumentem za dokładnym przeczytaniem definicji osób trzecich i wyłączeń.

OC a leczenie własnego psa

OC w życiu prywatnym nie jest ubezpieczeniem kosztów leczenia weterynaryjnego własnego zwierzęcia.

Jeżeli pies zachoruje, dozna urazu albo wymaga operacji, tego rodzaju wydatki nie wynikają z odpowiedzialności wobec osoby trzeciej.

Podobnie będzie wtedy, gdy własny pies zostanie ranny podczas zdarzenia, które sam spowodował.

Właściciel powinien więc rozróżniać ochronę odpowiedzialności od ochrony zdrowia pupila.

To dwa zupełnie inne rodzaje ryzyka.

OC a szkoda wyrządzona innemu zwierzęciu

Pies może zaatakować innego psa lub inne zwierzę.

Właściciel poszkodowanego zwierzęcia może ponieść koszty leczenia weterynaryjnego i zgłosić roszczenie wobec osoby odpowiedzialnej za zdarzenie.

Czy takie roszczenie będzie objęte OC, zależy od warunków konkretnej polisy i okoliczności.

Znaczenie może mieć sposób prowadzenia psów, zachowanie obu zwierząt oraz nadzór właścicieli.

Po zdarzeniu warto zebrać dane uczestników, udokumentować sytuację i zachować dokumentację dotyczącą leczenia.

Pies bez smyczy a wypłata z OC

Fakt, że właściciel posiada polisę, nie zwalnia go z obowiązku właściwego nadzoru nad zwierzęciem.

Jeżeli lokalne przepisy wymagają określonego sposobu prowadzenia psa, należy ich przestrzegać.

Po szkodzie ubezpieczyciel może analizować zachowanie właściciela i okoliczności zdarzenia.

Nie należy więc traktować OC jako pozwolenia na ignorowanie zasad bezpieczeństwa.

Polisa jest zabezpieczeniem finansowym na wypadek nieprzewidzianego zdarzenia, a nie zamiennikiem właściwej opieki.

Szkoda spowodowana celowo

OC w życiu prywatnym służy przede wszystkim ochronie przed konsekwencjami nieumyślnych zdarzeń.

Celowe spowodowanie szkody jest zupełnie inną sytuacją.

Jeżeli właściciel świadomie doprowadza do agresywnego zachowania zwierzęcia albo celowo wykorzystuje je do wyrządzenia szkody, nie powinien zakładać działania standardowej ochrony.

Wyłączenia dotyczące działania umyślnego należą do podstawowych elementów, które trzeba sprawdzić w dokumentacji.

Szkody związane z działalnością gospodarczą

OC w życiu prywatnym dotyczy życia prywatnego.

Jeżeli zwierzę jest wykorzystywane w działalności zawodowej lub gospodarczej, może być potrzebna inna ochrona.

Przykładem może być odpłatne świadczenie określonych usług z udziałem zwierząt.

Podobnie działalność hodowlana może być oceniana inaczej niż zwykłe posiadanie domowego pupila.

Właściciel powinien więc prawidłowo określić charakter posiadania zwierzęcia.

Polisa prywatna nie powinna być automatycznie traktowana jako zabezpieczenie profesjonalnej działalności.

OC psa a polisa mieszkaniowa

OC w życiu prywatnym bardzo często jest dostępne razem z ubezpieczeniem domu lub mieszkania.

Nie oznacza to jednak, że każda polisa nieruchomości automatycznie posiada taki zakres.

Można ubezpieczyć mieszkanie od pożaru, zalania lub kradzieży, a jednocześnie nie posiadać odpowiedzialności za szkody wyrządzane osobom trzecim.

Dlatego właściciel zwierzęcia powinien sprawdzić swoją obecną umowę.

Jeżeli OC znajduje się w pakiecie, trzeba zweryfikować sumę gwarancyjną, zakres terytorialny i definicję zwierząt.

Dopiero wtedy można ocenić, czy istniejąca ochrona rzeczywiście odpowiada potrzebom.

Jedna polisa dla całej rodziny

OC w życiu prywatnym może obejmować więcej osób niż tylko właściciela dokumentu.

W zależności od warunków ochrona może dotyczyć współmałżonka, partnera, dzieci lub innych osób prowadzących wspólne gospodarstwo domowe.

Ma to znaczenie również przy opiece nad zwierzęciem.

Pies może być formalnie własnością jednej osoby, ale codziennie wychodzić na spacery z kilkoma członkami rodziny.

Przed wyborem warto sprawdzić, kto dokładnie jest osobą ubezpieczoną.

Szczególnie istotne jest to w rodzinach, w których zwierzę regularnie wyprowadza dziecko lub inny domownik.

Jak zgłosić szkodę wyrządzoną przez psa

Po zdarzeniu należy przede wszystkim zadbać o bezpieczeństwo ludzi i zwierząt.

Następnie warto dokładnie udokumentować przebieg sytuacji.

Przydatne mogą być zdjęcia miejsca, dane świadków, informacje o poszkodowanym oraz dokumenty dotyczące powstałej szkody.

Jeżeli doszło do pogryzienia lub innego poważnego zdarzenia, mogą być potrzebne również dokumenty dotyczące psa i jego szczepień.

Właściciel powinien zgłosić roszczenie zgodnie z procedurą wynikającą z polisy.

Nie należy pochopnie potwierdzać wysokości każdego żądania finansowego bez poznania jego podstaw i zakresu własnej odpowiedzialności.

Jakie dokumenty warto mieć jako właściciel psa

Podstawą jest prawidłowa dokumentacja dotycząca zwierzęcia zgodna z wymaganiami dotyczącymi jego posiadania.

Przydatna może być aktualna książeczka zdrowia, informacje o szczepieniach oraz dokumenty identyfikacyjne.

Właściciel powinien również przechowywać aktualną polisę i wiedzieć, gdzie znajdują się warunki ubezpieczenia.

Podczas wyjazdu zagranicznego mogą być wymagane dodatkowe dokumenty dotyczące zwierzęcia.

Ubezpieczenie nie zastępuje obowiązków weterynaryjnych ani formalności związanych z podróżowaniem z pupilem.

Najczęstsze wyłączenia w OC właściciela zwierzęcia

Każda polisa posiada ograniczenia.

Mogą dotyczyć szkód umyślnych, działalności gospodarczej, określonych gatunków zwierząt albo szczególnych sposobów ich wykorzystywania.

Ograniczenia mogą występować również przy szkodach dotyczących osób bliskich, mienia używanego przez ubezpieczonego albo rzeczy pozostających pod jego pieczą.

Dlatego właściciel psa nie powinien kierować się wyłącznie hasłem ochrona zwierząt domowych.

Najważniejsza jest odpowiedź na pytanie, w jakich konkretnych sytuacjach ubezpieczyciel przejmuje odpowiedzialność.

Najczęstsze błędy przy wyborze OC dla właściciela psa

Pierwszym błędem jest przekonanie, że każda polisa mieszkaniowa automatycznie obejmuje szkody wyrządzane przez zwierzę.

Drugim jest wybór bardzo niskiej sumy gwarancyjnej bez uwzględnienia szkód osobowych.

Właściciele często nie sprawdzają również zakresu terytorialnego przed zagraniczną podróżą.

Kolejnym problemem jest pomijanie ograniczeń dotyczących konkretnej rasy lub rodzaju zwierzęcia.

Błędem jest także utożsamianie OC z ubezpieczeniem weterynaryjnym. Polisa odpowiedzialności chroni przede wszystkim przed roszczeniami osób trzecich, a nie przed kosztami leczenia własnego pupila.

Jak wybrać OC właściciela psa lub kota

Wybór należy rozpocząć od sprawdzenia, czy posiadana już polisa domu lub mieszkania obejmuje OC w życiu prywatnym.

Następnie trzeba zweryfikować, czy ochrona dotyczy psa, kota lub innych posiadanych zwierząt.

Kolejnym elementem jest suma gwarancyjna. Powinna uwzględniać nie tylko możliwość zniszczenia cudzego mienia, ale przede wszystkim potencjalne szkody osobowe.

Osoby podróżujące ze zwierzęciem powinny szczególnie dokładnie sprawdzić zakres terytorialny.

Warto również ustalić, kto z domowników jest objęty polisą oraz jak działa ochrona, gdy zwierzę znajduje się czasowo pod opieką innej osoby.

Na końcu należy przeanalizować wyłączenia dotyczące rasy, rodzaju zwierzęcia, działalności gospodarczej, mienia wynajmowanego i innych szczególnych sytuacji.

Dobrze dobrane OC w życiu prywatnym może zabezpieczyć właściciela psa lub kota przed finansowymi skutkami zdarzenia, którego nie był w stanie przewidzieć. Najważniejsze jest jednak dopasowanie zakresu do konkretnego zwierzęcia, stylu życia rodziny oraz miejsc, w których pupil rzeczywiście przebywa.

Dom z dziećmi jest jednym z bardziej wymagających środowisk dla współczesnej sieci internetowej. Komputery wykorzystywane do nauki, smartfony, tablety, telewizory, konsole i urządzenia Smart Home mogą działać równocześnie przez wiele godzin. Do tego dochodzą automatyczne aktualizacje, synchronizacja danych, pobieranie gier i streaming materiałów w wysokiej jakości.

Z tego powodu internet rodzinny powinien być dobierany nie tylko na podstawie deklarowanej prędkości. Liczą się również stabilność łącza, możliwości routera, jakość WiFi w poszczególnych pokojach oraz sposób zarządzania ruchem generowanym przez wszystkich domowników.

Ile urządzeń może korzystać z internetu w rodzinie?

W czteroosobowym gospodarstwie liczba urządzeń podłączonych do sieci może łatwo przekroczyć kilkanaście.

Każdy domownik może posiadać telefon i komputer. Dzieci często korzystają dodatkowo z tabletów, konsol, telewizorów lub innych urządzeń multimedialnych. Do tego trzeba doliczyć drukarkę, robot sprzątający, głośniki, monitoring i pozostałe elementy wyposażenia.

Sama liczba podłączonych urządzeń nie oznacza jednak automatycznie dużego obciążenia. Istotniejsze jest to, ile z nich intensywnie przesyła dane jednocześnie.

Internet trzeba dobierać do godzin największego obciążenia

Najważniejszym momentem nie jest poranek, gdy część domowników znajduje się poza domem, ale popołudnie i wieczór.

Wtedy jedna osoba może prowadzić wideokonferencję, dzieci oglądać materiały online albo grać, a telewizor odtwarzać film. W tle mogą działać dodatkowo kopie zapasowe telefonów i aktualizacje.

Dlatego porównanie ofert internetu światłowodowego warto wykonywać z perspektywy najbardziej wymagającego typowego scenariusza.

Daje to znacznie lepszy obraz realnych potrzeb niż ocenianie internetu na podstawie pojedynczego urządzenia.

Jak sprawdzić dostępność światłowodu pod adresem?

Przed wyborem prędkości trzeba sprawdzić infrastrukturę.

Pomocna będzie porównywarka internetu światłowodowego, ponieważ możliwości techniczne mogą różnić się pomiędzy ulicami, budynkami, a nawet poszczególnymi lokalami.

Dostępność odpowiedniej technologii jest punktem wyjścia. Dopiero później można określić potrzebną przepustowość i sposób zbudowania domowej sieci.

Co oznacza najlepszy internet dla rodziny?

Nie musi być to wariant o najwyższej prędkości.

Najlepszy internet światłowodowy dla konkretnego gospodarstwa powinien przede wszystkim umożliwiać jednoczesne wykonywanie typowych aktywności bez wzajemnego zakłócania.

Rodzina korzystająca intensywnie ze streamingu i kilku komputerów może mieć inne wymagania niż gospodarstwo, w którym większość internetu wykorzystywana jest do stron internetowych i komunikacji.

Dlatego najważniejsze jest dopasowanie, a nie maksymalizacja jednego parametru.

Czy najtańszy internet światłowodowy może wystarczyć?

Tak, jeśli odpowiada rzeczywistemu sposobowi korzystania z sieci.

Najtańszy internet światłowodowy może zapewniać wystarczającą przepustowość rodzinie, która nie prowadzi wielu intensywnych transmisji równocześnie.

Nie należy jednak wybierać łącza bez sprawdzenia liczby użytkowników i urządzeń.

Jeżeli dzieci intensywnie korzystają z gier, kilka telewizorów odtwarza streaming, a rodzice pracują z domu, warto pozostawić odpowiednią rezerwę.

Nauka online wymaga przede wszystkim stabilności

Platformy edukacyjne, konsultacje wideo i materiały multimedialne nie zawsze generują bardzo duży transfer.

Są jednak wrażliwe na chwilowe zerwania połączenia.

Uczeń znajdujący się w pokoju z bardzo słabym sygnałem WiFi może mieć problemy mimo tego, że samo łącze jest szybkie.

Właśnie dlatego domowa sieć bezprzewodowa powinna być traktowana jako integralna część całej instalacji.

Router powinien znajdować się w odpowiednim miejscu

Najczęstszym błędem jest ustawienie routera tam, gdzie najłatwiej zakończyć instalację.

W mieszkaniu może to być przedpokój, a w domu pomieszczenie techniczne.

Z punktu widzenia WiFi takie miejsce nie zawsze jest właściwe.

Router powinien znajdować się możliwie centralnie albo współpracować z dodatkowymi punktami dostępowymi.

Nie warto zamykać urządzenia w metalowej szafce lub głęboko w zabudowie.

Pokój dziecka powinien mieć stabilny zasięg

W wielu domach dzieci korzystają z internetu głównie we własnych pokojach.

Jeżeli router znajduje się w salonie, sygnał może mieć do pokonania kilka ścian.

Przy dużej odległości spada nie tylko prędkość, ale również stabilność połączenia.

Jeżeli komputer stoi w stałym miejscu, dobrym rozwiązaniem może być Ethernet.

W przypadku tabletów i telefonów warto zapewnić odpowiednio rozmieszczone punkty WiFi.

System mesh w większym domu

Jeżeli budynek ma kilka kondygnacji albo dużą powierzchnię, jeden router może nie wystarczyć.

System mesh pozwala zastosować kilka punktów dostępowych działających jako jedna sieć.

Urządzenia mogą automatycznie łączyć się z punktem zapewniającym lepszy sygnał.

Najbardziej stabilne rozwiązanie powstaje wtedy, gdy poszczególne punkty są połączone przewodowo.

Dzięki temu komunikacja między nimi nie zajmuje niepotrzebnie zasobów radiowych.

Ethernet warto wykorzystać przy urządzeniach stacjonarnych

Komputer stojący na biurku, konsola i telewizor nie muszą korzystać z WiFi.

Podłączenie ich przewodem pozwala zmniejszyć obciążenie sieci bezprzewodowej.

Ma to szczególne znaczenie w gospodarstwie, w którym każdy domownik korzysta z kilku urządzeń mobilnych.

Ethernet zapewnia też bardziej przewidywalne warunki podczas nauki, grania i oglądania materiałów.

Gry online nie potrzebują tylko wysokiej prędkości

W przypadku gier duże znaczenie mają opóźnienia, stabilność oraz brak strat pakietów.

Sama rozgrywka nie musi wykorzystywać ogromnej przepustowości.

Znacznie większym obciążeniem są instalacje gier i aktualizacje, które mogą obejmować bardzo duże pliki.

Jeżeli konsola dziecka zacznie pobierać aktualizację w czasie wideokonferencji rodzica, może wykorzystać znaczną część dostępnych zasobów.

Dlatego warto odpowiednio skonfigurować harmonogram aktualizacji.

QoS może uporządkować domowy ruch

Nowoczesne routery mogą oferować funkcję QoS.

Pozwala ona ustawić priorytety dla urządzeń lub usług.

Komputer wykorzystywany do pracy albo lekcji online może otrzymać wyższy priorytet niż konsola pobierająca aktualizację.

QoS nie tworzy dodatkowej przepustowości, ale pozwala efektywniej zarządzać tym, co już jest dostępne.

W rodzinnej sieci może to mieć praktyczne znaczenie.

Streaming jest jednym z głównych źródeł ruchu

Telewizja internetowa i serwisy wideo generują stałą transmisję przez cały czas oglądania.

Jeżeli w domu działa kilka ekranów, obciążenie odpowiednio wzrasta.

Osoby analizujące najlepszą płatną telewizję intrnetową online powinny uwzględnić zarówno możliwości łącza, jak i jakość WiFi przy każdym odbiorniku.

W przypadku telewizora stojącego w stałym miejscu warto rozważyć połączenie przewodowe.

Telewizja i internet trzeba analizować razem

W rodzinnym gospodarstwie rozwiązanie opisane jako telewizja i internet najlepsza oferta powinno być rozpatrywane pod kątem równoczesnego użytkowania.

Nie wystarczy założyć, że jeden telewizor będzie jedynym urządzeniem wymagającym dużego transferu.

Równolegle mogą działać laptopy, telefony, tablety i konsole.

To właśnie suma tych aktywności określa prawdziwe wymagania domowej sieci.

Smartfony dzieci i rodziców stale wymieniają dane

Telefon korzysta z WiFi również wtedy, gdy jego ekran jest wyłączony.

Synchronizowane mogą być zdjęcia, wiadomości, poczta, aplikacje i kopie zapasowe.

W rodzinie kilka takich urządzeń może prowadzić procesy równocześnie.

Przy wyborze usług mobilnych można wykorzystać ranking abonamentów telefonicznych komórkowych.

Ranking abonamentów komórkowych jest również istotnym zagadnieniem dla gospodarstw, w których część użytkowników intensywnie korzysta z danych poza domem, a po powrocie przełącza się na WiFi.

Internet mobilny może być zapasowym dostępem dla rodziny

Awaria łącza stacjonarnego może zatrzymać pracę, naukę i część rozrywki.

W takim przypadku najtańszy internet mobilny bez limitu może zostać wykorzystany jako połączenie dodatkowe.

Hotspot ze smartfona wystarczy do podstawowych zastosowań, a bardziej rozbudowany router LTE lub 5G może obsłużyć większą liczbę urządzeń.

Przy połączeniu mobilnym trzeba jednak uwzględnić jakość sygnału i zmienność warunków sieciowych.

Kontrola rodzicielska nie zastępuje dobrze zaprojektowanej sieci

Routery mogą oferować harmonogramy dostępu, profile użytkowników i funkcje ograniczania określonych urządzeń.

Takie mechanizmy pomagają zarządzać sposobem korzystania z internetu przez dzieci.

Nie powinny jednak być traktowane jako rozwiązanie problemów technicznych.

Jeżeli WiFi jest słabe, ograniczenie czasu korzystania z sieci nie poprawi jej parametrów.

Najpierw trzeba zadbać o prawidłową infrastrukturę.

Aktualizacje mogą działać bez wiedzy użytkowników

Komputery, telefony, konsole i telewizory regularnie pobierają nowe wersje oprogramowania.

Jeżeli kilka dużych aktualizacji uruchomi się jednocześnie, sieć może zostać intensywnie wykorzystana.

Warto więc sprawdzić ustawienia urządzeń i tam, gdzie jest to możliwe, planować większe pobrania poza godzinami wspólnego korzystania z internetu.

Nie oznacza to konieczności wyłączania aktualizacji bezpieczeństwa.

Kopie zdjęć i filmów mogą wykorzystywać upload

Rodzinne smartfony generują wiele materiałów multimedialnych.

Po powrocie do domu zdjęcia i filmy mogą automatycznie trafiać do chmury.

Kilka urządzeń rozpoczynających taki proces w tym samym czasie może intensywnie wykorzystać upload.

Jeżeli równocześnie trwa wideokonferencja, warto sprawdzić, czy synchronizacja nie wpływa na jakość połączenia.

Smart Home zwiększa liczbę klientów routera

W rodzinnym domu często działają inteligentne żarówki, roboty sprzątające, termostaty, głośniki i inne urządzenia.

Zwykle nie wymagają dużego transferu, ale zwiększają liczbę aktywnych połączeń.

Router powinien być więc dostosowany nie tylko do przepustowości internetu, ale także do liczby klientów.

Przy bardzo rozbudowanym Smart Home warto rozważyć osobną sieć dla IoT.

Sieć gościnna jest praktycznym rozwiązaniem

Dzieci często zapraszają znajomych, którzy chcą połączyć telefon z domowym WiFi.

Zamiast udostępniać główne hasło, można uruchomić sieć gościnną.

Pozwala to zapewnić dostęp do internetu bez udostępniania lokalnych urządzeń znajdujących się w głównej sieci.

Jest to proste rozwiązanie organizacyjne i bezpieczeństwa.

Jak sprawdzić, czy łącze jest rzeczywiście za wolne?

Pierwszym krokiem powinien być test wykonany przewodowo.

Jeżeli komputer po Ethernet osiąga prawidłowe parametry, a problemy występują tylko przez WiFi, nie ma podstaw do natychmiastowego zwiększania prędkości łącza.

Trzeba poprawić zasięg lub konfigurację sieci bezprzewodowej.

Jeżeli natomiast wszystkie urządzenia zwalniają podczas dużego obciążenia, może być potrzebna analiza przepustowości.

Test trzeba wykonywać wtedy, gdy rodzina naprawdę korzysta z internetu

Pomiar przy pustym domu niewiele mówi o zachowaniu sieci podczas wieczornego szczytu.

Warto przeprowadzić test wtedy, gdy działają telewizory, komputery i telefony.

Pozwala to sprawdzić, czy problem wynika z niewystarczającego łącza, routera czy pojedynczego urządzenia generującego bardzo duży ruch.

Taka diagnoza jest znacznie bardziej wartościowa niż przypadkowe zwiększanie prędkości.

Rodzinna sieć powinna mieć możliwość rozbudowy

Dzieci rosną, a sposób korzystania z internetu się zmienia.

Z czasem mogą pojawić się dodatkowe komputery, konsole i telewizory. Rośnie także wykorzystanie chmury oraz materiałów w wysokiej jakości.

Dlatego infrastruktura powinna posiadać rozsądny zapas i możliwość dodania kolejnego punktu dostępowego lub switcha bez przebudowy całego systemu.

Nie oznacza to jednak konieczności wybierania maksymalnych parametrów od pierwszego dnia.

Jak dobrać internet do domu z dziećmi?

Najlepiej rozpocząć od sprawdzenia technologii dostępnych pod konkretnym adresem, a następnie policzyć najbardziej wymagające urządzenia i typowe równoczesne aktywności.

W analizie dostępnych rozwiązań pomocna może być Panwybierak porównywarka ofert internetu.

Internet dla rodziny powinien zapewniać stabilność podczas nauki, pracy, streamingu i gier, ale równie ważne pozostają właściwe rozmieszczenie routera, odpowiedni zasięg WiFi oraz przewodowe podłączenie urządzeń stacjonarnych.

Dobrze zaprojektowana sieć pozwala obsługiwać dużą liczbę urządzeń bez sytuacji, w której aktywność jednego domownika wyraźnie pogarsza działanie internetu dla pozostałych.

W wielu niemieckich przedsiębiorstwach pracownicy otrzymują dodatek za odpowiedzialność wynikającą z pełnionej funkcji lub zakresu obowiązków. Dotyczy to między innymi brygadzistów, liderów zespołów, operatorów odpowiedzialnych za bezpieczeństwo procesów czy pracowników nadzorujących realizację zadań. Taki dodatek zwiększa miesięczne wynagrodzenie, a wraz z nim wysokość pobieranych zaliczek podatkowych. Nie oznacza to jednak automatycznie wyższego podatku należnego za cały rok. W wielu przypadkach możliwy jest zwrot podatku z Niemiec.

Końcowe rozliczenie uwzględnia wszystkie dochody osiągnięte w ciągu roku oraz rzeczywistą wysokość zobowiązania podatkowego.

Czym jest dodatek za odpowiedzialność?

Dodatek za odpowiedzialność jest składnikiem wynagrodzenia przyznawanym osobom wykonującym obowiązki wymagające większego zakresu odpowiedzialności niż standardowe stanowisko pracy.

Może być wypłacany przez cały okres pełnienia danej funkcji lub jedynie w czasie wykonywania określonych zadań.

Jak dodatek wpływa na zaliczki podatkowe?

Każdy wzrost wynagrodzenia powoduje zwiększenie podstawy do naliczenia zaliczki na podatek dochodowy. W miesiącach, w których wypłacany jest dodatek, zaliczka podatkowa może być wyższa.

Jeżeli jednak wyższe wynagrodzenie występowało jedynie przez część roku, końcowe rozliczenie może wykazać nadpłatę podatku.

Zmiana zakresu obowiązków w trakcie roku

Dodatek za odpowiedzialność często pojawia się po awansie lub czasowym powierzeniu nowych obowiązków. Oznacza to, że wynagrodzenie może zmieniać się w trakcie roku podatkowego.

Takie zmiany mają wpływ na wysokość miesięcznych zaliczek, dlatego warto przeanalizować całoroczne dochody podczas przygotowywania deklaracji podatkowej.

Dochody z Niemiec a obowiązki w Polsce

Osoby posiadające polską rezydencję podatkową powinny wykazać dochody uzyskane w Niemczech w krajowym zeznaniu podatkowym. Do tego celu wykorzystuje się formularz pit36/Zg.

Dochody osiągnięte za granicą nie podlegają ponownemu opodatkowaniu w Polsce, jednak wpływają na ustalenie stawki podatkowej dla dochodów osiągniętych w kraju.

Dodatek za odpowiedzialność w budownictwie

W branży budowlanej dodatki za odpowiedzialność otrzymują między innymi brygadziści, kierownicy ekip oraz osoby nadzorujące realizację robót.

Przedsiębiorcy wykonujący usługi budowlane powinni dodatkowo pamiętać o dokumencie freistellungsbescheinigung. Zaświadczenie to pozwala uniknąć potrącania podatku budowlanego przez zleceniodawcę i odgrywa ważną rolę przy prowadzeniu działalności na terenie Niemiec.

Dokumenty potrzebne do rozliczenia

Przy rozliczaniu dodatku za odpowiedzialność warto zgromadzić:

roczne zestawienie dochodów od pracodawcy
paski wynagrodzeń
informacje o wypłacanych dodatkach
umowę o pracę lub aneksy dotyczące zmiany stanowiska
potwierdzenia wypłat wynagrodzenia

Komplet dokumentów pozwala prawidłowo przygotować deklarację podatkową.

Najczęstsze błędy podczas rozliczenia

Najczęściej spotykane błędy obejmują:

pominięcie dodatków do wynagrodzenia
nieuwzględnienie wszystkich składników dochodu
błędne przeliczenie waluty
niewykazanie dochodów osiągniętych w Niemczech w polskim zeznaniu podatkowym

Takie błędy mogą prowadzić do konieczności złożenia korekty rozliczenia.

Dlaczego warto uwzględnić dodatek za odpowiedzialność?

Wyższe wynagrodzenie związane z dodatkiem za odpowiedzialność wpływa na miesięczne zaliczki podatkowe, ale nie przesądza o wysokości podatku należnego za cały rok. Roczne rozliczenie pozwala dokładnie przeanalizować wszystkie dochody oraz zweryfikować prawidłowość pobranych zaliczek.

Prawidłowo przygotowany zwrot podatku z Niemiec umożliwia odzyskanie ewentualnej nadpłaty, poprawne rozliczenie wszystkich składników wynagrodzenia oraz zgodne z obowiązującymi przepisami rozliczenie dochodów osiągniętych podczas pracy w Niemczech.

Powrót z Niemiec do Polski w trakcie roku podatkowego może sprawić, że rozliczenie będzie bardziej złożone niż w przypadku osoby pracującej przez cały rok w jednym kraju. Podatnik może zakończyć niemieckie zatrudnienie, otrzymać ostatnią wypłatę już po przeprowadzce, rozpocząć pracę w Polsce, zarejestrować działalność albo przez pewien czas nie osiągać żadnych dochodów. Każdy z tych etapów powinien zostać prawidłowo udokumentowany.

Najważniejsze jest odtworzenie całego roku, a nie analizowanie wyłącznie okresu zatrudnienia w Niemczech. Dokumenty od pracodawcy, informacje dotyczące miejsca zamieszkania, dochody osiągnięte po powrocie oraz ewentualna działalność gospodarcza mogą mieć znaczenie przy przygotowaniu rozliczeń. Jeżeli niemiecka deklaracja prowadzi do nadpłaty, prawidłowo zgromadzone dokumenty są również podstawą do ustalenia zwrot podatku z Niemiec.

Zacznij od chronologii całego roku

Przy powrocie do Polski bardzo pomocne jest przygotowanie dokładnej chronologii.

Powinna obejmować okres zatrudnienia w Niemczech, datę zakończenia pracy, moment wyprowadzki, powrót do Polski oraz kolejne źródła dochodów.

Jeżeli pomiędzy niemiecką i polską pracą występowała przerwa, również należy ją uwzględnić.

Taki układ pozwala później prawidłowo przyporządkować dokumenty i ogranicza ryzyko pominięcia krótkiego okresu zatrudnienia lub dodatkowego dochodu.

Dokumenty od niemieckiego pracodawcy

Po zakończeniu zatrudnienia warto sprawdzić, czy podatnik posiada pełną dokumentację pracowniczą.

Szczególne znaczenie mają dokumenty pokazujące wynagrodzenie i potrącenia związane z zatrudnieniem.

Nie należy wyrzucać miesięcznych rozliczeń tylko dlatego, że otrzymano już dokument roczny. Mogą być przydatne przy sprawdzaniu poszczególnych wypłat i wyjaśnianiu ewentualnych rozbieżności.

Jeżeli podatnik pracował dla kilku firm, dokumentację każdego pracodawcy najlepiej przechowywać oddzielnie.

Ostatnia wypłata po powrocie do Polski

Data przelewu nie zawsze jest identyczna z okresem, którego dotyczy wynagrodzenie.

Może się zdarzyć, że pracownik zakończy pracę i wróci do Polski, a ostatnie wynagrodzenie otrzyma później.

Dlatego przy analizowaniu dochodów nie należy kierować się wyłącznie historią rachunku bankowego.

Trzeba sprawdzić dokumentację płacową i ustalić, za jaki okres została dokonana konkretna wypłata.

Dodatkowe rozliczenie po zakończeniu zatrudnienia

Po rozwiązaniu umowy pracownik może otrzymać jeszcze dodatkową płatność wynikającą z wcześniejszego zatrudnienia.

Taki wpływ należy analizować razem z dokumentami wystawionymi przez pracodawcę.

Nie powinien być automatycznie traktowany jako nowy dochód osiągnięty już po rozpoczęciu życia zawodowego w Polsce.

Kluczowe znaczenie ma źródło płatności i dokument wskazujący, czego ona dotyczy.

Zmiana adresu po wyjeździe z Niemiec

Powrót do Polski oznacza również zmianę adresu.

Ma to praktyczne znaczenie dla korespondencji z niemieckim urzędem.

Jeżeli Finanzamt nadal prowadzi sprawę dotyczącą rozliczenia, podatnik powinien zadbać o możliwość otrzymywania korespondencji.

Nie należy zakładać, że zakończenie pracy i wyjazd automatycznie kończą wszystkie sprawy podatkowe w Niemczech.

Niemieckie mieszkanie po zakończeniu pracy

Nie każdy podatnik opuszcza mieszkanie dokładnie w dniu zakończenia zatrudnienia.

Czasami lokal jest wynajmowany jeszcze przez pewien okres, ponieważ trzeba go opróżnić, rozwiązać umowę albo zakończyć inne formalności.

Dokumentacja powinna pokazywać rzeczywisty okres najmu.

Nie należy automatycznie utożsamiać ostatniego dnia pracy z ostatnim dniem korzystania z niemieckiego mieszkania.

Kaucja zwrócona po przeprowadzce

Po powrocie do Polski podatnik może otrzymać zwrot kaucji za mieszkanie.

Takiego przelewu nie należy automatycznie traktować jak wynagrodzenia.

Warto zachować umowę najmu oraz dokumentację pokazującą charakter płatności.

Przy analizie historii rachunku bankowego ważne jest rozróżnienie wpływów związanych z zatrudnieniem od innych rozliczeń powstałych podczas pobytu w Niemczech.

Zakończenie jednej pracy i rozpoczęcie kolejnej w Polsce

Jeżeli podatnik po powrocie szybko podejmuje zatrudnienie w Polsce, w jednym roku pojawiają się dochody z dwóch państw.

Dokumentację należy prowadzić oddzielnie.

Niemieckie dokumenty powinny opisywać okres pracy w Niemczech, natomiast polskie dokumenty powinny dotyczyć zatrudnienia rozpoczętego po powrocie.

Nie warto mieszać obu zestawów wyłącznie dlatego, że dotyczą tego samego roku kalendarzowego.

Okres bez zatrudnienia po powrocie

Może również wystąpić przerwa pomiędzy zakończeniem niemieckiej pracy a rozpoczęciem kolejnego zatrudnienia.

Taki okres warto uwzględnić w chronologii.

Nie oznacza to tworzenia fikcyjnych dokumentów potwierdzających brak dochodu.

Chodzi przede wszystkim o to, aby historia roku była logiczna i pozwalała ustalić, kiedy podatnik rzeczywiście osiągał poszczególne dochody.

Praca w kilku niemieckich firmach przed wyjazdem

Powrót do Polski może poprzedzać kilka zmian pracodawcy.

Wtedy należy upewnić się, że dokumentacja obejmuje wszystkie miejsca zatrudnienia.

Szczególnie łatwo pominąć krótką pracę wykonywaną na początku roku albo zatrudnienie trwające tylko przez część miesiąca.

Dobrym punktem odniesienia jest chronologiczne zestawienie wszystkich umów i dokumentów wynagrodzenia.

Dochody z Polski po powrocie

Dochód osiągnięty po przeprowadzce może mieć znaczenie dla rozliczenia całego roku.

Nie należy zakładać, że skoro niemieckie zatrudnienie zostało zakończone, późniejsze dochody pozostają bez znaczenia dla wszystkich rozliczeń związanych z tym okresem.

Sposób ich uwzględnienia zależy od sytuacji podatnika i właściwych zasad podatkowych.

Najważniejsze jest posiadanie dokumentów pozwalających ustalić rzeczywistą wartość i źródło dochodu.

Polskie zeznanie po pracy w Niemczech

Po zakończeniu roku trzeba również sprawdzić obowiązki występujące w Polsce.

W odpowiednich sytuacjach przy wykazywaniu zagranicznych dochodów zastosowanie może mieć pit36/Zg.

Nie należy jednak przyjmować, że każdy powrót z Niemiec automatycznie oznacza identyczny sposób wypełnienia polskiej deklaracji.

Znaczenie ma między innymi charakter dochodów oraz indywidualna sytuacja podatkowa danej osoby.

Zaświadczenia dotyczące dochodów

Przy rozliczeniach transgranicznych mogą być potrzebne dokumenty potwierdzające dochody osiągnięte poza Niemcami.

Jeżeli podatnik uzyskiwał wynagrodzenie w Polsce, powinien opierać się na oficjalnej dokumentacji dotyczącej właściwego roku.

Nie warto wpisywać wartości orientacyjnych ani przeliczać dochodu wyłącznie na podstawie miesięcznych wpływów na konto.

Dokument powinien odpowiadać okresowi, którego dotyczy niemieckie rozliczenie.

Powrót do małżonka i dzieci w Polsce

Zmiana miejsca zamieszkania może mieć również wymiar rodzinny.

Jeżeli podczas pracy w Niemczech współmałżonek i dzieci mieszkali w Polsce, a następnie podatnik do nich wrócił, warto zachować dokumentację pokazującą rzeczywistą sytuację rodzinną w danym roku.

Szczególnej uwagi wymagają zmiany, które nastąpiły w jego trakcie.

Nie powinno się automatycznie przenosić sytuacji z końca roku na cały wcześniejszy okres.

Koszty mieszkania przed powrotem

Jeżeli w niemieckim rozliczeniu uwzględniane są wydatki związane z zakwaterowaniem, muszą odpowiadać rzeczywistemu okresowi ponoszenia kosztów.

Umowa najmu, dokumenty płatności oraz ewentualne rozliczenie końcowe pomagają ustalić, kiedy podatnik rzeczywiście finansował mieszkanie.

Jeżeli część wydatków ponosił pracodawca, należy oddzielić ją od kosztów pokrywanych samodzielnie.

Dojazdy podczas ostatnich miesięcy pracy

Przy zmianie miejsca zamieszkania trzeba również sprawdzić dokumentację dojazdów.

Jeżeli pracownik przez część roku mieszkał pod jednym adresem, a następnie się przeprowadził, nie należy stosować jednej trasy do całego okresu zatrudnienia.

Podobnie wygląda sytuacja po zmianie miejsca pracy.

Rozliczenie powinno odpowiadać rzeczywistemu przebiegowi roku.

Przejazd związany z powrotem do Polski

Końcowy wyjazd z Niemiec należy odróżnić od regularnych przejazdów odbywanych podczas zatrudnienia.

Są to różne zdarzenia i nie powinny być automatycznie dokumentowane w taki sam sposób.

Jeżeli określony wydatek ma być analizowany podatkowo, trzeba przede wszystkim ustalić jego rzeczywisty charakter i posiadać dokumenty potwierdzające poniesienie kosztu.

Rozpoczęcie działalności po powrocie

Część osób po zakończeniu pracy w Niemczech zakłada firmę w Polsce i rozpoczyna świadczenie usług.

W takim przypadku w jednym roku występują co najmniej dwa różne źródła dochodu.

Dokumenty z niemieckiego etatu należy przechowywać oddzielnie od faktur i kosztów późniejszej działalności.

Nie należy przypisywać wydatków poniesionych jeszcze jako pracownik do firmy tylko dlatego, że działalność została rozpoczęta kilka tygodni później.

Polska firma ponownie wykonująca zlecenia w Niemczech

Możliwa jest również sytuacja, w której podatnik wraca do Polski, zakłada działalność, a następnie jako przedsiębiorca ponownie wyjeżdża do Niemiec.

Nie oznacza to kontynuacji wcześniejszego zatrudnienia.

Od momentu rozpoczęcia świadczenia usług jako przedsiębiorca powstaje nowy rodzaj dokumentacji.

Należy gromadzić umowy z klientami, faktury, potwierdzenia wykonania usług, płatności oraz dokumenty dotyczące kosztów działalności.

Były pracodawca zostaje klientem firmy

Szczególnej uwagi wymaga sytuacja, gdy po powrocie i rozpoczęciu działalności były niemiecki pracodawca zostaje klientem przedsiębiorcy.

Dokumentacja powinna jasno rozdzielać wcześniejsze zatrudnienie od późniejszego świadczenia usług.

Wynagrodzenie pracownicze i przychód z działalności nie powinny być traktowane jako jedno źródło tylko dlatego, że płatnikiem jest ta sama firma.

Znaczenie ma rzeczywisty charakter współpracy w każdym okresie.

Usługi budowlane po założeniu firmy

Jeżeli działalność obejmuje wykonywanie określonych prac budowlanych w Niemczech, mogą pojawić się dodatkowe zagadnienia podatkowe.

Jednym z dokumentów istotnych w tym obszarze może być freistellungsbescheinigung.

Przedsiębiorca powinien analizować takie obowiązki jako element działalności, a nie wcześniejszego zatrudnienia.

Dokumentacja pracownika i dokumentacja firmy powinny pozostać wyraźnie rozdzielone.

Pismo z Finanzamt już po powrocie

Niemiecki urząd może zwrócić się do podatnika o dodatkowe informacje już po jego przeprowadzce do Polski.

Pismo może dotyczyć dochodów, mieszkania, dojazdów, sytuacji rodzinnej albo dokumentów od pracodawcy.

Nie należy go ignorować tylko dlatego, że podatnik nie mieszka już w Niemczech.

Trzeba sprawdzić rok, którego dotyczy sprawa, zakres pytań oraz wskazany sposób udzielenia odpowiedzi.

Decyzja podatkowa wysłana po wyjeździe

Einkommensteuerbescheid może zostać wydany w czasie, gdy podatnik przebywa już w Polsce.

Po otrzymaniu dokumentu warto porównać dane z wcześniej złożoną deklaracją.

Szczególnie ważne są pozycje dotyczące dochodów oraz kosztów, które były wykazywane w rozliczeniu.

Nie należy ograniczać się wyłącznie do sprawdzenia końcowej wartości wskazanej przez urząd.

Brak dokumentów po przeprowadzce

Przy zmianie kraju łatwo zgubić część dokumentacji.

Jeżeli brakuje dokumentu od niemieckiego pracodawcy, należy najpierw sprawdzić wcześniejszą korespondencję, archiwum elektroniczne i posiadane dokumenty płacowe.

Nie należy zastępować brakującego dokumentu wartościami zapisanymi z pamięci.

Jeżeli potrzebna jest kopia dokumentu, warto ustalić możliwość jego odzyskania.

Dokumenty warto podzielić według etapów roku

Przy powrocie z Niemiec praktycznym rozwiązaniem jest stworzenie kilku oddzielnych zestawów.

Pierwszy obejmuje zatrudnienie w Niemczech, drugi dokumenty związane z mieszkaniem i zakończeniem pobytu, a kolejny dochody osiągane już po powrocie do Polski.

Jeżeli podatnik rozpoczął działalność, jej dokumentacja powinna stanowić odrębną część.

Taki podział pozwala szybko odtworzyć przebieg całego roku bez mieszania różnych źródeł dochodu.

Powrót do Polski nie zamyka automatycznie niemieckich spraw podatkowych

Zakończenie pracy, rozwiązanie umowy najmu i przeprowadzka nie oznaczają, że wszystkie sprawy związane z Niemcami kończą się tego samego dnia.

Po wyjeździe mogą pojawić się ostatnie wypłaty, dokumenty od pracodawcy, korespondencja z Finanzamt oraz decyzja podatkowa.

Jednocześnie podatnik może rozpocząć pracę lub działalność w Polsce.

Dlatego kluczowe jest zachowanie chronologii oraz oddzielenie poszczególnych źródeł dochodu. Dzięki temu rozliczenia dotyczące roku powrotu mogą zostać przygotowane na podstawie rzeczywistych dokumentów, a nie informacji odtwarzanych po wielu miesiącach z pamięci.

Każdego dnia podejmujemy dziesiątki decyzji dotyczących zdrowia. Decydujemy, czy skonsultować objawy, wykonać badania, rozpocząć profilaktykę lub umówić wizytę kontrolną. Im więcej wiemy o swoim organizmie, tym łatwiej podejmować właściwe decyzje. W tym pomagają Prywatne Pakiety Medyczne Getmed, które zapewniają łatwiejszy dostęp do lekarzy oraz diagnostyki.

Świadome dbanie o zdrowie opiera się przede wszystkim na dostępie do rzetelnych informacji i możliwości szybkiej konsultacji.

Dlaczego wiedza o zdrowiu ma tak duże znaczenie?

Podejmowanie decyzji bez odpowiednich informacji często prowadzi do niepotrzebnego stresu lub odwlekania działania.

Nie zawsze można samodzielnie ocenić znaczenie objawów czy wyników badań.

Konsultacja z lekarzem pozwala spojrzeć na sytuację z odpowiedniej perspektywy.

Regularne badania dostarczają cennych informacji

Badania profilaktyczne pomagają monitorować funkcjonowanie organizmu.

Dzięki nim łatwiej zauważyć zmiany, które mogą wymagać dalszej diagnostyki lub konsultacji.

To pozwala podejmować decyzje na podstawie aktualnych danych, a nie przypuszczeń.

Łatwiejszy dostęp ułatwia reagowanie

Wiele osób odkłada wizyty nie dlatego, że lekceważy zdrowie, ale dlatego, że organizacja konsultacji wydaje się zbyt skomplikowana.

Jeżeli dostęp do lekarza jest prostszy, znacznie łatwiej podjąć decyzję o sprawdzeniu niepokojących objawów.

To ogranicza ryzyko długiego zwlekania.

Profilaktyka wspiera odpowiedzialne podejście

Świadome decyzje nie dotyczą wyłącznie leczenia.

Równie ważna jest profilaktyka, która pozwala monitorować zdrowie jeszcze przed pojawieniem się problemów.

Regularne konsultacje pomagają budować większą odpowiedzialność za własny organizm.

Mniej domysłów i niepotrzebnych obaw

Niepewność często wynika z braku informacji.

Szybki dostęp do konsultacji i badań pozwala ograniczyć zgadywanie oraz samodzielne interpretowanie objawów.

To zwiększa poczucie bezpieczeństwa i ułatwia podejmowanie kolejnych decyzji.

Zdrowie pod większą kontrolą

Osoby regularnie korzystające z opieki medycznej lepiej znają swój organizm.

Łatwiej zauważają zmiany i szybciej reagują na pojawiające się sygnały.

Takie podejście sprzyja długofalowemu dbaniu o zdrowie.

Lepsze decyzje każdego roku

Świadome podejście do zdrowia nie jest jednorazowym wydarzeniem.

Każdy rok regularnych badań i konsultacji zwiększa wiedzę o organizmie oraz ułatwia podejmowanie kolejnych decyzji.

To proces, który przynosi korzyści przez całe życie.

Prywatne pakiety medyczne jako wsparcie świadomego dbania o zdrowie

Podejmowanie trafnych decyzji zdrowotnych wymaga łatwego dostępu do lekarzy, badań i rzetelnych informacji.

Prywatne pakiety medyczne pomagają uprościć ten proces, zwiększają regularność profilaktyki i ułatwiają szybką reakcję na potrzeby organizmu.

Dzięki temu łatwiej podejmować świadome decyzje oraz skuteczniej dbać o zdrowie każdego dnia.

Zima to okres, w którym funkcjonalność odzieży staje się równie ważna jak jej wygląd. Niskie temperatury, wiatr i opady wymagają odpowiedniego przygotowania garderoby, jednak nie oznacza to rezygnacji z elegancji. Współczesna moda pokazuje, że ciepłe okrycia wierzchnie mogą być jednocześnie praktyczne i stylowe. Szczególnie dużą popularnością cieszą się puchowe kurtki i płaszcze damskie, które łączą komfort termiczny z nowoczesnym designem.

Dobrze dobrana kurtka lub płaszcz puchowy może stać się najważniejszym elementem zimowej garderoby. To właśnie okrycie wierzchnie odpowiada za pierwsze wrażenie i wpływa na odbiór całej stylizacji.

Dlaczego puchowe okrycia są tak popularne?

Popularność kurtek i płaszczy puchowych wynika przede wszystkim z ich funkcjonalności. Zapewniają skuteczną ochronę przed zimnem, jednocześnie pozostając lekkie i wygodne.

Nowoczesne modele coraz częściej odchodzą od sportowego charakteru na rzecz bardziej eleganckich fasonów. Dzięki temu można je bez problemu wykorzystywać zarówno w codziennych, jak i bardziej formalnych stylizacjach.

Dodatkową zaletą jest uniwersalność. Odpowiednio dobrany model sprawdzi się przez wiele sezonów.

Jak wybrać fason dopasowany do sylwetki?

Dobór odpowiedniego kroju ma ogromne znaczenie dla proporcji sylwetki. Kobiety o drobniejszej budowie często dobrze prezentują się w krótszych modelach, które nie przytłaczają figury.

Z kolei dłuższe płaszcze puchowe pozwalają optycznie wydłużyć sylwetkę i nadają stylizacji bardziej elegancki charakter.

Kluczowe znaczenie ma również odpowiednie podkreślenie talii, które pomaga zachować kobiece proporcje nawet przy grubszych warstwach odzieży.

Elegancki zestaw ze spodniami

Jednym z najczęściej wybieranych połączeń zimowych jest zestawienie puchowego płaszcza z eleganckimi spodniami.

Eleganckie Spodnie damskie szerokie doskonale współgrają z dłuższymi płaszczami, tworząc nowoczesną sylwetkę inspirowaną miejską elegancją.

Takie połączenie sprawdza się zarówno podczas codziennych obowiązków, jak i bardziej formalnych okazji.

Zimowa elegancja ze spódnicą

Puchowe okrycia można również zestawiać ze spódnicami. To rozwiązanie szczególnie cenione przez kobiety, które nie chcą rezygnować z kobiecego charakteru stylizacji nawet zimą.

Eleganckie Spódnice damskie dlugie tworzą z płaszczem puchowym harmonijną całość i zapewniają odpowiedni komfort termiczny.

Długość midi lub maxi pozwala dodatkowo zachować proporcje całej sylwetki.

Bluzki jako podstawa zimowych stylizacji

Pod warstwą okrycia wierzchniego równie ważne są odpowiednio dobrane elementy bazowe.

Bluzki damskie eleganckie pozwalają budować stylizacje profesjonalne i ponadczasowe. Stanowią idealną bazę pod swetry, marynarki czy okrycia zimowe.

Dzięki neutralnym fasonom można je łatwo zestawiać z pozostałymi częściami garderoby.

Koszula w stylizacjach biznesowych

W środowisku zawodowym ogromną popularnością cieszą się klasyczne koszule.

Koszule damskie eleganckie doskonale współpracują z zimowymi płaszczami, tworząc zestawy odpowiednie do pracy oraz spotkań biznesowych.

To rozwiązanie ponadczasowe i niezwykle uniwersalne.

Swetry jako niezbędny element zimowej garderoby

Trudno wyobrazić sobie zimową szafę bez dobrze dobranych swetrów.

Modne swetry damskie pozwalają budować warstwowe stylizacje, które zapewniają komfort cieplny i atrakcyjny wygląd.

Połączenie swetra z puchowym płaszczem należy do najbardziej praktycznych zestawów sezonu zimowego.

Topy jako warstwa bazowa

Nawet zimą warto pamiętać o odpowiednich warstwach podstawowych.

Topy damskie sportowe mogą pełnić funkcję dodatkowej warstwy pod swetrem lub koszulą, zwiększając komfort noszenia podczas chłodniejszych dni.

To niewidoczny, ale bardzo ważny element zimowej garderoby.

Sukienka i płaszcz puchowy

Jeszcze kilka lat temu zestawienie sukienki z puchowym płaszczem wydawało się nietypowe. Obecnie jest to jedno z najmodniejszych rozwiązań.

wizytowe sukienki damskie w połączeniu z eleganckim płaszczem puchowym tworzą stylizacje kobiece, komfortowe i nowoczesne.

To świetna propozycja na zimowe spotkania, uroczystości i wyjścia do miasta.

Jakie kolory wybierać zimą?

Neutralna kolorystyka pozostaje najbardziej uniwersalnym wyborem. Beż, grafit, czerń, granat czy odcienie szarości pozwalają łatwo tworzyć spójne stylizacje.

Jasne kolory dodatkowo rozświetlają zimowe zestawy i nadają im bardziej luksusowy charakter.

Warto wybierać barwy, które łatwo zestawiać z pozostałymi elementami garderoby.

Inwestycja na wiele sezonów

Dobrej jakości płaszcz lub kurtka puchowa nie powinny być traktowane jako zakup na jeden sezon. To element garderoby, który może służyć przez wiele lat.

Wysoka jakość wykonania, ponadczasowy fason oraz uniwersalna kolorystyka sprawiają, że okrycie pozostaje aktualne niezależnie od zmieniających się trendów.

To właśnie dlatego coraz więcej kobiet wybiera mniej rzeczy, ale o znacznie wyższej jakości.

Elegancja i komfort mogą iść razem

Jeszcze niedawno wiele osób uważało, że zimowa odzież musi być przede wszystkim praktyczna. Współczesna moda udowadnia jednak, że funkcjonalność może iść w parze z elegancją.

Puchowe kurtki i płaszcze damskie pozwalają tworzyć stylizacje komfortowe, ciepłe i jednocześnie bardzo kobiece. Dzięki odpowiedniemu doborowi fasonu, materiałów i dodatków stają się fundamentem zimowej garderoby, która pozostaje stylowa przez wiele sezonów.

Wybór internetu często postrzegany jest jako bieżąca decyzja abonamentowa. Coraz częściej jednak łącze domowe staje się fundamentem pracy, edukacji, rozrywki i systemów inteligentnego domu. To sprawia, że pojawia się pytanie, czy internet należy traktować jak krótkoterminową usługę, czy raczej jako inwestycję w stabilność i przyszłość cyfrową gospodarstwa domowego.

Odpowiedź zależy od infrastruktury, planów użytkowników oraz rozwoju technologii w danej lokalizacji.

Infrastruktura jako fundament długoterminowy

Największą wartością jest dostęp do nowoczesnej infrastruktury. Stabilny najlepszy internet światłowodowy zapewnia wysoką przepustowość, niskie opóźnienia i odporność na przeciążenia. W wielu regionach światłowód stanowi rozwiązanie przyszłościowe, które będzie spełniało wymagania przez kolejne lata.

W tym kontekście wybór odpowiedniej technologii można traktować jako inwestycję w komfort i stabilność.

Rozwój potrzeb cyfrowych

Zapotrzebowanie na dane rośnie z roku na rok. Wideokonferencje, praca w chmurze, streaming w wysokiej jakości oraz rosnąca liczba urządzeń w domu generują coraz większy ruch.

Analizując porównanie ofert internetu światłowodowego, warto uwzględnić nie tylko aktualne potrzeby, ale również potencjalny wzrost wykorzystania łącza w przyszłości.

Lokalizacja i możliwości rozwoju

Nie każda lokalizacja oferuje jednakowy potencjał rozwoju infrastruktury. W niektórych miejscach światłowód jest już standardem, w innych wciąż trwają inwestycje.

Dostępność technologii można sprawdzić poprzez porównywarkę internetu światłowodowego, co pozwala ocenić, czy infrastruktura ma charakter długoterminowy.

Czy najwyższy pakiet to najlepsza inwestycja

Inwestycja nie oznacza zawsze wyboru najwyższego pakietu. W wielu przypadkach dobrze dobrany najtańszy internet światłowodowy zapewnia stabilność i komfort przy racjonalnym dopasowaniu parametrów do potrzeb.

Kluczowe znaczenie ma jakość technologii, a nie maksymalna liczba megabitów.

Internet mobilny jako rozwiązanie przejściowe

W niektórych lokalizacjach internet mobilny pełni rolę rozwiązania tymczasowego. Najtańszy internet mobilny bez limitu może być elastyczny i wygodny, jednak jego stabilność zależy od obciążenia nadajników.

Jako inwestycja długoterminowa światłowód zwykle oferuje większą przewidywalność.

Streaming i przyszłe standardy jakości

Jakość obrazu w serwisach streamingowych stale rośnie. Najlepsza płatna telewizja intrnetowa online w coraz wyższych rozdzielczościach wymaga stabilnego i szybkiego łącza.

Inwestycja w nowoczesną infrastrukturę pozwala bez problemu obsługiwać przyszłe standardy transmisji.

Urządzenia mobilne i rosnąca liczba połączeń

Liczba urządzeń w domach systematycznie się zwiększa. Analiza rankingu abonamentów telefonicznych komórkowych pokazuje, jak intensywnie rośnie wykorzystanie transmisji danych.

Podobnie ranking abonamentów komórkowych wskazuje, że ruch mobilny stanowi coraz większą część codziennego korzystania z internetu.

Pakiety usług a stabilność infrastruktury

Wielu użytkowników wybiera rozwiązania łączące internet i telewizję. Telewizja i internet najlepsza oferta oparta na światłowodzie zapewnia stabilność nawet przy intensywnym korzystaniu z wielu usług jednocześnie.

Takie rozwiązanie zwiększa przewidywalność działania całego systemu domowego.

Jak podejść do decyzji strategicznie

Traktowanie internetu jako inwestycji oznacza analizę technologii, lokalizacji i przyszłych potrzeb. W wyborze odpowiedniego rozwiązania pomocna jest Panwybierak porównywarka ofert internetu, która pozwala ocenić dostępne opcje w kontekście długoterminowym.

Internet domowy może być postrzegany jako infrastruktura na lata, szczególnie jeśli opiera się na nowoczesnej technologii i stabilnym zapleczu technicznym. Odpowiednio dobrane łącze zwiększa komfort, bezpieczeństwo i gotowość na rosnące wymagania cyfrowego świata.

Komfort w ogrodzie nie jest efektem przypadku. To rezultat świadomych decyzji projektowych, które uwzględniają sposób codziennego użytkowania przestrzeni, proporcje, ergonomię oraz spójność wizualną. Ogród zaplanowany z myślą o komforcie nie wymaga ciągłych zmian ani reorganizacji – działa intuicyjnie, sprzyja odpoczynkowi i naturalnie zachęca do spędzania czasu na zewnątrz. Kluczowe znaczenie ma tu konsekwencja, logiczny podział na strefy oraz dobór wyposażenia, które realnie odpowiada na potrzeby użytkowników.

Komfort jako punkt wyjścia w projektowaniu ogrodu

Pierwszym krokiem w planowaniu komfortowej aranżacji ogrodu jest określenie, jak ma on funkcjonować na co dzień. Inne potrzeby ma przestrzeń wykorzystywana głównie do relaksu, inne ogród rodzinny, a jeszcze inne ogród nastawiony na spotkania towarzyskie. Komfort nie oznacza maksymalnego wypełnienia przestrzeni, lecz jej dopasowanie do stylu życia. Im lepiej zaplanowany układ, tym mniej zbędnych elementów i większa wygoda użytkowania.

Strefowanie przestrzeni jako fundament wygody

Ogród sprzyjający komfortowi powinien być wyraźnie podzielony na strefy. Najczęściej są to strefa wypoczynkowa, strefa jadalniana oraz obszary bardziej kameralne, przeznaczone do wyciszenia. Taki podział pozwala uniknąć chaosu i sprawia, że ogród jest czytelny funkcjonalnie. Każda strefa powinna mieć jasno określoną rolę i odpowiadać na konkretne potrzeby.

Centralna strefa wypoczynkowa

Sercem komfortowego ogrodu jest strefa relaksu. To miejsce, w którym spędza się najwięcej czasu, dlatego powinno być zaplanowane w pierwszej kolejności. W nowoczesnych aranżacjach doskonale sprawdza się nowoczesny zestaw mebli ogrodowych LOOP I, który dzięki modułowej konstrukcji umożliwia elastyczne dopasowanie układu do wielkości i charakteru ogrodu.

W mniejszych przestrzeniach lub jako uzupełnienie głównej strefy wypoczynkowej funkcjonalnym rozwiązaniem jest cLOOP II, który zachowuje wygodę przy ograniczonej liczbie elementów.

Kolorystyka sprzyjająca wyciszeniu

Komfort w ogrodzie to także komfort wizualny. Jasne, stonowane kolory pomagają osiągnąć efekt harmonii i spokoju. W nowoczesnych aranżacjach świetnie odnajduje się biały zestaw mebli ogrodowych DOX, który rozjaśnia przestrzeń i optycznie ją porządkuje, nie konkurując z zielenią.

Ochrona przeciwsłoneczna jako element ergonomii

Aby ogród był komfortowy przez cały dzień, konieczne jest zapewnienie skutecznej ochrony przed słońcem. W rozległych strefach wypoczynku doskonale sprawdza się duży parasol ogrodowy prostokątny ICON 4m x 3m, który pozwala osłonić znaczną powierzchnię jednym, spójnym elementem.

Większą elastyczność aranżacyjną oferuje parasol ogrodowy CHALLENGER T2 Premium 3.5m x 2.6m oraz parasol ogrodowy CHALLENGER T2 Premium o średnicy 3.5 m. W bardziej kameralnych częściach ogrodu praktycznym rozwiązaniem jest parasol ogrodowy VOYAGER T1 3m x 2m.

Strefa jadalniana dopasowana do codziennych potrzeb

Komfortowy ogród często staje się miejscem codziennych posiłków. Warto zaplanować strefę jadalnianą w taki sposób, aby była łatwo dostępna i wygodna w użytkowaniu. Okrągły zestaw mebli ogrodowych RONDO OE180 Royal White sprzyja rozmowom i buduje przyjazną atmosferę.

Przy większej liczbie użytkowników doskonale sprawdza się zestaw mebli ogrodowych RAPALLO 220 Grey, który pozwala zachować komfort nawet podczas dłuższych spotkań.

Wyraziste formy dla poczucia stabilności

Komfort psychiczny w ogrodzie wiąże się z poczuciem ładu i stabilności. Meble o wyraźnej, geometrycznej formie pomagają zbudować uporządkowaną przestrzeń. W nowoczesnych aranżacjach świetnie odnajdują się zestaw mebli ogrodowych MURO I oraz modułowy zestaw mebli ogrodowych MURO XXII, które nadają ogrodowi architektoniczny charakter.

Lżejszą wizualnie alternatywą jest zestaw mebli ogrodowych TORO XVIII, który łączy nowoczesny styl z wysokim komfortem użytkowania.

Przestrzeń do rozmów i spotkań

Ogród zaplanowany z myślą o komforcie powinien sprzyjać również relacjom. W tej roli doskonale sprawdza się zestaw mebli ogrodowych CLUB I, który umożliwia swobodne rozmowy i elastyczną aranżację strefy wypoczynku.

Bardziej designerskim akcentem może być zestaw mebli ogrodowych NIMES II, który wprowadza nowoczesną elegancję bez utraty funkcjonalności.

Funkcjonalne zestawy stołowe na co dzień

Codzienny komfort wymaga trwałych i ergonomicznych rozwiązań. Stół i krzesła ogrodowe BORDEAUX II to zestaw, który sprawdza się zarówno podczas posiłków, jak i pracy na świeżym powietrzu.

Jasne kompozycje dobrze uzupełnia zestaw mebli ogrodowych SODA I biały, natomiast w bardziej kontrastowych aranżacjach spójność zapewnia zestaw mebli ogrodowych SODA II antracyt.

Strefy relaksu o podwyższonym standardzie

Komfortowy ogród może oferować więcej niż jedną strefę wypoczynku. Zestaw mebli ogrodowych HAVEN antracyt pozwala stworzyć elegancką, spokojną przestrzeń lounge.

W większych ogrodach doskonałym rozwiązaniem jest narożny zestaw ogrodowy HAVEN mokka, który naturalnie wydziela strefę relaksu i sprzyja dłuższemu wypoczynkowi.

Miękkie linie dla większej przytulności

Aby ogród był naprawdę komfortowy, warto wprowadzić elementy o łagodniejszych kształtach. Zestaw mebli ogrodowych HUG I szarobeżowy oraz zestaw mebli ogrodowych HUG II szarobeżowy wprowadzają wizualne ciepło i równoważą geometryczne formy.

Podobny efekt osiąga się dzięki zestawowi mebli ogrodowych CLOUD mokka, który idealnie sprawdza się w strefach wyciszenia.

Strefa kulinarna jako element komfortu

Dla wielu osób komfort w ogrodzie oznacza możliwość gotowania na świeżym powietrzu. Grille ogrodowe pozwalają w naturalny sposób połączyć relaks z aktywnością kulinarną.

W większych ogrodach dobrze sprawdzi się grill ogrodowy gazowy LIPARI 4 palnikowy, w bardziej kompaktowych przestrzeniach funkcjonalnym wyborem będzie grill ogrodowy gazowy VICO 3 palnikowy, natomiast rozbudowaną strefę kulinarną tworzy kuchnia BBQ ETNA PRO 6 palnikowa.

Komfort jako efekt konsekwencji

Aranżacja ogrodu z myślą o komforcie wymaga konsekwencji i świadomego doboru elementów. Spójny styl, logiczny podział na strefy oraz ergonomiczne wyposażenie sprawiają, że ogród staje się miejscem codziennego wypoczynku, które nie męczy, lecz naturalnie sprzyja relaksowi i regeneracji.

W świecie motoryzacji niewiele tematów budzi tyle emocji co koszt obowiązkowego ubezpieczenia. Dla wielu kierowców „tania polisa” brzmi jak obietnica kompromisu pomiędzy wydatkiem a bezpieczeństwem. Pojawia się więc naturalne pytanie: czy rzeczywiście da się połączyć niską składkę z realną ochroną, czy jest to jedynie marketingowe hasło pozbawione technicznego uzasadnienia. Aby zrozumieć sens tego zagadnienia, trzeba spojrzeć na mechanizm wyceny z perspektywy danych, ryzyka oraz odpowiedzialności.

Tania polisa nie oznacza gorszej ochrony tam, gdzie zakres odpowiedzialności jest regulowany prawnie. Oznacza natomiast, że profil kierowcy oraz sposób użytkowania pojazdu zostały zaklasyfikowane jako mniej ryzykowne. Cena nie wynika więc z ograniczenia ochrony, ale z jakości danych, które opisują realne zachowania uczestnika ruchu.

Czym w praktyce jest „tania polisa” dla kierowcy

W potocznym rozumieniu tania polisa to taka, która nie nadwyręża domowego budżetu. W rzeczywistości jest to wynik matematycznej analizy danych, a nie decyzji uznaniowej. System wyceny nie „daje zniżek” – on odczytuje ryzyko na podstawie wielu zmiennych i dopasowuje do nich składkę.

Jeżeli składka wypada nisko, oznacza to, że kierowca oraz pojazd wpisują się w model niskiej szkodowości. Tania polisa nie jest więc nagrodą, lecz konsekwencją odpowiednich parametrów użytkowania auta.

Dlaczego tania polisa może zapewniać pełną ochronę

Zakres odpowiedzialności w obowiązkowej ochronie komunikacyjnej jest jednolity. Nie istnieje coś takiego jak „okrojona” odpowiedzialność wobec osób trzecich. Jeżeli więc kierowca posiada tanią polisę, zakres jego ochrony jest taki sam jak u osoby, której składka jest wielokrotnie wyższa.

Różnica nie wynika z ochrony, lecz z profilu ryzyka. To klucz do zrozumienia, dlaczego da się połączyć niską składkę z pełną odpowiedzialnością.

Mechanizm wyceny jako fundament całego procesu

Wycena obowiązkowej polisy komunikacyjnej opiera się na analizie danych, a nie na intuicji. System bierze pod uwagę szereg parametrów, z których każdy ma swoje miejsce w algorytmie. Nie są to jednak dane przypadkowe – każdy element odnosi się do prawdopodobieństwa wystąpienia szkody.

Znaczenie ma sposób użytkowania pojazdu, charakter tras, środowisko drogowe, historia zdarzeń oraz parametry techniczne auta. Tania polisa pojawia się wtedy, gdy suma tych czynników daje obraz stabilnego, przewidywalnego użytkowania.

Rola stylu jazdy w budowaniu niskiej składki

Styl jazdy jest jednym z najtrudniejszych do uchwycenia elementów profilu kierowcy, ale jednocześnie jednym z najważniejszych. Płynna jazda, brak gwałtownych manewrów, przewidywalność oraz umiejętność zachowania marginesu bezpieczeństwa wszystko to działa na korzyść kierowcy.

Agresywne przyspieszenia, częste hamowania awaryjne i dynamiczna zmienność toru jazdy budują zupełnie inny obraz ryzyka. Właśnie dlatego tania polisa jest często efektem długofalowo ustabilizowanego stylu jazdy, a nie jednorazowej decyzji.

Środowisko drogowe i jego wpływ na koszt ochrony

Miejsce, w którym porusza się pojazd, ma ogromne znaczenie dla wyceny. Jazda w gęstym ruchu miejskim wiąże się z większą liczbą potencjalnych zdarzeń niż użytkowanie auta na trasach lokalnych czy pozamiejskich.

Tania polisa częściej pojawia się u kierowców poruszających się w przewidywalnym, mniej kolizyjnym środowisku drogowym. To nie znaczy, że kierowca z miasta nie może mieć niskiej składki, ale musi na nią „zapracować” stabilnością swojego profilu.

Parametry pojazdu jako element równania

Choć kierowcy skupiają się głównie na sobie, pojazd również ma znaczenie. Konstrukcja auta, jego masa, charakter użytkowy oraz sposób zachowania przy zderzeniu są brane pod uwagę w analizie ryzyka.

Samochód użytkowy o spokojnym charakterze eksploatacji generuje inny profil niż auto o sportowym przeznaczeniu. Tania polisa jest więc częściej efektem harmonii pomiędzy stylem jazdy a przeznaczeniem pojazdu.

Historia zdarzeń drogowych i jej rzeczywisty wpływ

Jednorazowe zdarzenie z przeszłości nie musi przekreślać szans na tanią polisę. System analizuje ciągłość zachowań i ich zmiany w czasie. Istotna jest dynamika poprawy, a nie tylko sam fakt, że kiedyś doszło do szkody.

Profil kierowcy, który zmienił swoje nawyki po błędzie, może z czasem stabilizować się i odzyskiwać korzystne warunki. Natomiast powtarzalność zdarzeń działa jak wyraźny sygnał ostrzegawczy dla algorytmu.

Aktualność danych jako warunek uczciwej wyceny

Jednym z najczęstszych powodów przepłacania jest brak aktualizacji danych. Zmiana miejsca parkowania, nowa praca, inne pory użytkowania auta wszystko to ma znaczenie dla profilu ryzyka.

Jeżeli system analizuje nieaktualne informacje, wycena przestaje odpowiadać rzeczywistej sytuacji kierowcy. Tania polisa staje się wtedy poza zasięgiem, nie dlatego, że kierowca generuje wysokie ryzyko, lecz dlatego, że model operuje błędnymi danymi.

Jak świadomie sprawdzić swoją aktualną sytuację

Aby ocenić, czy rzeczywiście można połączyć niską składkę z ochroną w swoim przypadku, warto sięgnąć po narzędzie analityczne takie jak Kalkulator OC AC Beesafe. Dzięki niemu możliwe jest sprawdzenie, jak poszczególne elementy profilu wpływają na wynik wyceny.

Zmieniając pojedyncze parametry, można zobaczyć, które czynniki mają największą wagę i gdzie istnieje przestrzeń do poprawy.

Ochrona odpowiedzialności a ochrona pojazdu

Wielu kierowców myli obowiązkową odpowiedzialność z ochroną własnego auta. Tymczasem są to dwa zupełnie odrębne obszary. Zakres komunikacyjnej ochrony odpowiedzialności został szczegółowo opisany w materiale Ubezpieczenie samochodu Beesafe, który precyzyjnie rozdziela odpowiedzialność wobec osób trzecich od zabezpieczenia interesu właściciela pojazdu.

To rozróżnienie jest kluczowe przy ocenie, czym w praktyce jest tania polisa i czego ona faktycznie dotyczy.

Czy niska składka oznacza kompromisy w ochronie

W przypadku obowiązkowej odpowiedzialności – nie. Zakres ochrony jest identyczny niezależnie od wysokości składki. Niska składka nie oznacza węższej odpowiedzialności, lecz niższe ryzyko przypisane do danego profilu kierowcy.

To fundamentalna różnica między komunikacyjną ochroną obowiązkową a dodatkowymi formami zabezpieczenia.

Kiedy tania polisa jest logicznym wynikiem, a nie przypadkiem

Tania polisa nie pojawia się losowo. Jest logiczną konsekwencją:
– stabilnych nawyków drogowych,
– przewidywalnego środowiska jazdy,
– odpowiedzialnej historii zdarzeń,
– spójności pomiędzy pojazdem a sposobem jego użytkowania.

Jeżeli te elementy układają się w jeden spójny obraz, niska składka staje się naturalnym rezultatem, a nie wyjątkiem.

Najtańsza oferta jako efekt prawidłowej klasyfikacji

Przykładem tego mechanizmu jest Najtańsze ubezpieczenie oc Beesafe, gdzie niska składka nie wynika z ograniczeń ochrony, lecz z prawidłowego przypisania profilu kierowcy do grupy niskiego ryzyka.

To pokazuje, że niska składka nie musi oznaczać kompromisów, lecz jest efektem właściwego odwzorowania realnej sytuacji kierowcy.

Dlaczego nie warto podejmować decyzji w pośpiechu

Pośpiech sprzyja błędom. Decyzje podejmowane na ostatnią chwilę często prowadzą do wyboru rozwiązań niedopasowanych do rzeczywistego profilu użytkowania auta. To właśnie wtedy kierowcy najczęściej przepłacają.

Świadoma analiza danych z wyprzedzeniem pozwala uniknąć niepotrzebnych kosztów i daje przestrzeń do racjonalnej oceny swojej sytuacji.

Jak styl życia wpływa na możliwość uzyskania taniej polisy

Zmiana trybu pracy, inne godziny jazdy, zmiana miejsca zamieszkania wszystko to wpływa na rytm użytkowania pojazdu. Styl życia przekłada się bezpośrednio na sposób poruszania się po drogach, a tym samym na ocenę ryzyka.

Kierowca, który regularnie analizuje swoje nawyki, ma większą kontrolę nad tym, czy tania polisa pozostaje w jego zasięgu.

Najczęstsze powody, dla których kierowcy przepłacają

Najczęściej są to:
– brak świadomości mechanizmu wyceny,
– nieaktualne dane,
– ignorowanie wpływu stylu jazdy,
– błędne założenia co do stałości własnego profilu.

Wielu kierowców wychodzi z założenia, że składka jest niezmienna, podczas gdy w rzeczywistości ich profil zmienia się wraz z każdym rokiem użytkowania pojazdu.

Czy tania polisa zawsze jest celem samym w sobie

W przypadku obowiązkowej ochrony komunikacyjnej celem nie jest sama niska składka, lecz właściwe dopasowanie ochrony do realnego profil ryzyka. Tania polisa jest efektem dobrze ułożonego profilu, a nie sztucznym celem osiąganym kosztem bezpieczeństwa.

Jak zbudować długofalową strategię niskiej składki

Strategia ta opiera się na:
– stabilnym stylu jazdy,
– przewidywalnym środowisku drogowym,
– spójności między pojazdem a jego użytkowaniem,
– regularnej analizie danych.

Nie jest to proces jednorazowy, lecz długofalowe zarządzanie swoim profilem jako uczestnika ruchu.

Ochrona i cena jako element tej samej układanki

Wbrew pozorom cena i ochrona nie stoją po przeciwnych stronach. Są jedynie dwoma elementami tej samej układanki, w której kluczową rolę odgrywa ryzyko. Im lepiej ryzyko jest odczytane i kontrolowane, tym łatwiej pogodzić niską składkę z pełną odpowiedzialnością.

Tania polisa jako konsekwencja świadomych decyzji

Ostatecznie tania polisa nie jest rezultatem sprytu ani jednorazowego wyboru. Jest wynikiem szeregu świadomych decyzji podejmowanych każdego dnia przez kierowcę na drodze.

To właśnie konsekwencja w zachowaniach, odpowiedzialność i umiejętność analizy własnych danych sprawiają, że można realnie połączyć niską składkę z pełną ochroną.

Pin It