
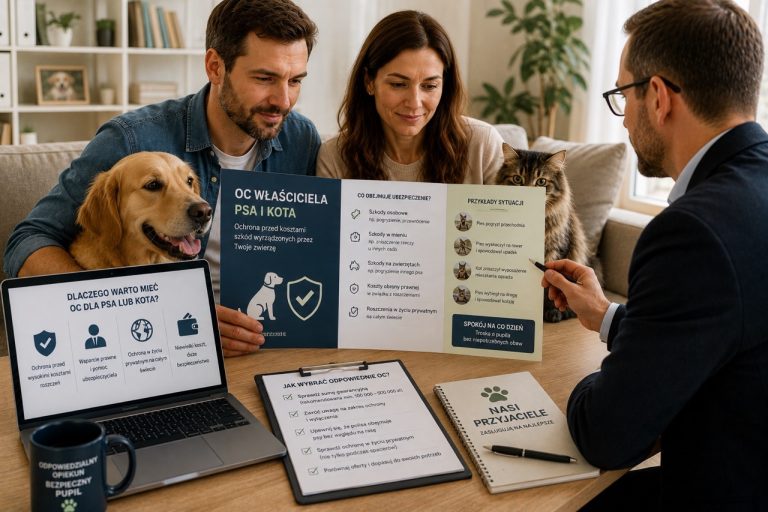
Pies może zerwać się ze smyczy i przewrócić rowerzystę, kot może zniszczyć wyposażenie wynajmowanego mieszkania, a przestraszone zwierzę może spowodować sytuację prowadzącą do uszkodzenia cudzego samochodu. Nawet spokojny i dobrze wychowany pupil może zachować się w sposób trudny do przewidzenia. Jeżeli w wyniku takiego zdarzenia inna osoba poniesie szkodę, właściciel zwierzęcia może zostać obciążony obowiązkiem jej naprawienia.
Jednym ze sposobów ograniczenia takiego ryzyka jest OC w życiu prywatnym obejmujące szkody wyrządzane przez zwierzęta domowe. Nie jest to ubezpieczenie zdrowia psa lub kota ani polisa pokrywająca leczenie weterynaryjne. Jego zadaniem jest ochrona odpowiedzialności właściciela, gdy zwierzę wyrządzi szkodę osobie trzeciej.
Przed wyborem należy sprawdzić, jakie zwierzęta obejmuje polisa, gdzie działa ochrona, jaka jest suma gwarancyjna i jakie sytuacje zostały wyłączone. W znalezieniu rozwiązania dopasowanego również do innych potrzeb gospodarstwa domowego może pomóc Porównywarka ubezpieczeń Poliseo.
Czym jest OC właściciela psa lub kota
Ochrona odpowiedzialności za szkody wyrządzane przez zwierzę najczęściej występuje jako element OC w życiu prywatnym.
Polisa może odpowiadać wtedy, gdy właściciel zgodnie z przepisami ponosi odpowiedzialność za szkodę spowodowaną przez swojego pupila.
Nie oznacza to jednak automatycznej wypłaty po każdym zdarzeniu z udziałem psa lub kota. Najpierw trzeba ustalić okoliczności oraz odpowiedzialność właściciela.
Znaczenie ma również zakres konkretnej umowy. Nie wszystkie polisy muszą obejmować identyczne zwierzęta i sytuacje.
Dlatego zamiast szukać produktu pod nazwą ubezpieczenie psa, warto sprawdzać OC w życiu prywatnym i dokładnie analizować zapisy dotyczące zwierząt domowych.
Za jakie szkody może odpowiadać właściciel psa
Najbardziej oczywistym przykładem jest pogryzienie człowieka.
Szkoda może jednak powstać również bez bezpośredniego ataku.
Pies może wybiec na ścieżkę rowerową i doprowadzić do upadku rowerzysty. Może przewrócić osobę starszą, przestraszyć konia podczas jazdy albo zerwać się ze smyczy i znaleźć się na jezdni.
W takich sytuacjach konsekwencje mogą obejmować nie tylko uszkodzone przedmioty. Poszkodowany może doznać obrażeń wymagających leczenia i rehabilitacji.
Jeżeli właściciel odpowiada za zdarzenie, wysokość roszczenia może znacząco przewyższać wartość samego psa oraz typowe koszty związane z jego utrzymaniem.
Pogryzienie człowieka przez psa
Pogryzienie jest jednym z najpoważniejszych zdarzeń, jakie mogą wystąpić podczas codziennego spaceru.
Poszkodowany może wymagać konsultacji lekarskiej, leczenia ran, szczepień, dalszych zabiegów albo rehabilitacji. W poważniejszych przypadkach mogą powstać trwałe blizny lub inne długotrwałe następstwa.
Roszczenie może więc dotyczyć różnych konsekwencji szkody.
Właściciel powinien sprawdzić, czy OC obejmuje odpowiedzialność wynikającą z posiadania zwierzęcia oraz czy nie występują szczególne ograniczenia dotyczące konkretnego psa.
Nie należy samodzielnie przesądzać wysokości odpowiedzialności bez dokładnego ustalenia okoliczności zdarzenia.
Pies powodujący wypadek rowerzysty
Zwierzę nie musi nikogo ugryźć, aby spowodować poważną szkodę.
Pies może nagle przebiec przez ścieżkę rowerową. Rowerzysta wykonuje gwałtowny manewr, przewraca się i doznaje złamania. Jednocześnie uszkodzony może zostać rower, telefon, odzież oraz inne wyposażenie.
W takim przypadku wartość roszczenia może obejmować zarówno szkody dotyczące rzeczy, jak i konsekwencje urazu.
Szczególne znaczenie ma więc odpowiednio wysoka suma gwarancyjna.
Polisa z bardzo małym limitem może wystarczyć przy drobnym uszkodzeniu mienia, ale okazać się niewystarczająca, gdy poszkodowany dozna poważnych obrażeń.
Pies wybiegający na drogę
Innym scenariuszem jest wybiegnięcie psa na jezdnię.
Kierowca może próbować uniknąć potrącenia zwierzęcia, gwałtownie skręcić i uderzyć w inny pojazd albo element infrastruktury.
Takie zdarzenia wymagają dokładnego ustalenia przebiegu i przyczyn.
Nie można zakładać, że każda kolizja, w której uczestniczył pies, automatycznie oznacza pełną odpowiedzialność jego właściciela.
Jeżeli jednak odpowiedzialność zostanie wykazana i mieści się w zakresie OC w życiu prywatnym, polisa może stanowić istotne zabezpieczenie finansowe.
Szkody wyrządzone przez kota
Kot również może być źródłem odpowiedzialności właściciela.
Zwierzę może wejść do sąsiedniego mieszkania, uszkodzić wyposażenie, zrzucić wartościowy przedmiot albo zniszczyć cudzą rzecz.
Zakres ochrony trzeba jednak sprawdzić w konkretnej polisie.
Właściciel nie powinien zakładać, że skoro dokument mówi o zwierzętach domowych, to wszystkie gatunki i wszystkie sytuacje są automatycznie objęte.
Istotne są definicje stosowane w warunkach ubezpieczenia oraz ograniczenia dotyczące rodzaju szkody.
Szkody w wynajmowanym mieszkaniu
Właściciel psa lub kota mieszkający w wynajętym lokalu powinien zwrócić szczególną uwagę na odpowiedzialność za szkody w cudzej nieruchomości.
Pies może uszkodzić drzwi, podłogę albo element wyposażenia. Kot może zniszczyć meble należące do właściciela lokalu.
Nie każda taka szkoda musi jednak zostać objęta standardowym OC.
W polisach mogą występować szczególne zasady dotyczące mienia wynajmowanego, używanego lub pozostającego pod pieczą ubezpieczonego.
Dlatego najemca posiadający zwierzę powinien sprawdzić ten zakres osobno.
Samo stwierdzenie, że polisa obejmuje psa, nie wystarcza do oceny odpowiedzialności za wyposażenie wynajmowanego mieszkania.
Szkoda podczas wizyty u znajomych
Do zdarzenia może dojść także poza domem właściciela.
Pies zabrany do znajomych może przewrócić drogi przedmiot, uszkodzić mebel albo doprowadzić do upadku innej osoby.
Kot pozostawiony pod opieką członka rodziny również może wyrządzić szkodę w jego mieszkaniu.
W takiej sytuacji należy sprawdzić, czy OC działa niezależnie od miejsca zdarzenia oraz czy poszkodowany jest traktowany jako osoba trzecia zgodnie z definicją polisy.
Szczególną uwagę trzeba zwrócić na szkody wyrządzone osobom bliskim i wspólnie zamieszkującym. W części umów mogą obowiązywać ograniczenia.
Suma gwarancyjna OC właściciela zwierzęcia
Jednym z najważniejszych parametrów jest suma gwarancyjna.
Określa ona maksymalny poziom odpowiedzialności ubezpieczyciela zgodnie z zasadami umowy.
Przy szkodzie dotyczącej niewielkiego przedmiotu roszczenie może być stosunkowo ograniczone. Zupełnie inaczej wygląda sytuacja po poważnym wypadku człowieka.
Jeżeli pies doprowadzi do przewrócenia rowerzysty, a poszkodowany dozna poważnego urazu, konsekwencje mogą obejmować długotrwałe leczenie i rehabilitację.
Dlatego sumy gwarancyjnej nie należy dobierać wyłącznie pod kątem możliwego zniszczenia cudzego telefonu czy mebla.
Największe ryzyko związane jest często ze szkodami osobowymi.
Czy każdy pies jest objęty ochroną
Nie zawsze.
Warunki mogą zawierać szczególne ograniczenia dotyczące określonych zwierząt.
Znaczenie może mieć rasa psa, jego przeznaczenie, historia zachowania albo sposób wykorzystywania.
Niektóre polisy mogą inaczej traktować psy ras uznawanych za agresywne albo zwierzęta wymagające szczególnych warunków utrzymania.
Dlatego właściciel powinien przekazać prawidłowe informacje i sprawdzić definicje przed zawarciem umowy.
Nie należy zakładać, że ogólne sformułowanie zwierzęta domowe zawsze obejmie konkretnego psa.
Pies rasy uznawanej za agresywną
W przypadku psa należącego do rasy objętej szczególnymi regulacjami trzeba zachować jeszcze większą ostrożność.
Polisa może zawierać wyłączenie, wymagać dodatkowego rozszerzenia albo stosować odrębne zasady.
Właściciel powinien dokładnie sprawdzić ten punkt jeszcze przed zakupem.
Brak prawidłowej informacji może prowadzić do sytuacji, w której właściciel jest przekonany o posiadaniu ochrony, ale po zdarzeniu okazuje się, że konkretne zwierzę znajdowało się poza zakresem.
W takim przypadku potencjalne roszczenie może pozostać do pokrycia z własnego majątku.
Czy OC obejmuje kilka zwierząt
Osoba posiadająca dwa psy, kilka kotów albo jednocześnie psa i kota powinna sprawdzić, czy ochrona obejmuje wszystkie zwierzęta znajdujące się w gospodarstwie domowym.
W niektórych umowach znaczenie może mieć liczba zwierząt lub sposób ich definiowania.
Nie należy zakładać, że każda polisa wymaga osobnego wskazania każdego pupila. Nie można też przyjmować, że jedna umowa automatycznie obejmuje dowolną liczbę zwierząt.
Warunki mogą być różne.
Szczególnej analizy wymagają mniej typowe zwierzęta domowe.
Zwierzęta inne niż pies i kot
OC w życiu prywatnym może w określonych wariantach obejmować również inne zwierzęta.
Zakres trzeba jednak sprawdzić indywidualnie.
Królik, papuga, koń, zwierzę egzotyczne lub inne stworzenie może podlegać odmiennym zasadom.
Szczególnie przy większych zwierzętach potencjalna szkoda może być bardzo poważna.
Koń może na przykład wyrządzić szkodę podczas jazdy lub po opuszczeniu terenu, na którym powinien przebywać.
Nie warto przenosić zasad dotyczących psa automatycznie na każdy inny gatunek.
OC właściciela psa podczas podróży
Osoby regularnie wyjeżdżające ze zwierzęciem powinny sprawdzić zakres terytorialny.
Polisa działająca wyłącznie w Polsce może nie wystarczyć podczas urlopu zagranicznego.
Pies zabrany do hotelu, apartamentu lub na kemping może uszkodzić cudze mienie albo spowodować zdarzenie z udziałem innej osoby.
Jeżeli rodzina często podróżuje po Europie, warto sprawdzić możliwość rozszerzenia odpowiedzialności poza Polskę.
Należy również zweryfikować państwa wyłączone z ochrony oraz maksymalny zakres terytorialny.
Pies na zagranicznym kempingu
Podróżowanie ze zwierzęciem kamperem lub przyczepą oznacza częste przebywanie w miejscach, gdzie blisko siebie znajduje się wiele osób.
Pies może wyrwać się z parceli, przewrócić dziecko, uszkodzić cudzy sprzęt kempingowy albo wejść pod koła roweru.
OC w życiu prywatnym działające za granicą może być w takiej sytuacji istotnym elementem zabezpieczenia.
Nie zastępuje jednak obowiązku przestrzegania lokalnych zasad dotyczących prowadzenia psa, smyczy, kagańca i wstępu zwierząt na określone tereny.
Przed wyjazdem warto sprawdzić jednocześnie wymagania miejsca pobytu oraz zakres własnej polisy.
Pies pozostawiony pod opieką innej osoby
Właściciel może zostawić psa członkowi rodziny, znajomemu, opiekunowi lub osobie zawodowo zajmującej się zwierzętami.
Jeżeli podczas takiej opieki dojdzie do szkody, odpowiedzialność może zależeć od konkretnych okoliczności.
Znaczenie ma to, kto faktycznie sprawował nadzór nad zwierzęciem oraz na jakiej podstawie.
Właściciel powinien sprawdzić, czy jego polisa przewiduje ochronę również w sytuacji czasowego powierzenia psa innej osobie.
W przypadku zawodowego hotelu lub opiekuna mogą dodatkowo mieć znaczenie odrębne zasady odpowiedzialności prowadzonej działalności.
Szkoda wyrządzona przez psa opiekunowi
Szczególną sytuacją jest szkoda wyrządzona osobie, której właściciel świadomie powierzył zwierzę.
Może to być znajomy, petsitter albo pracownik hotelu dla zwierząt.
Nie każda polisa musi traktować taką osobę identycznie jak przypadkowego przechodnia.
W warunkach mogą występować ograniczenia dotyczące osób sprawujących pieczę nad zwierzęciem albo rzeczy pozostających pod ich kontrolą.
Dlatego regularne korzystanie z profesjonalnej opieki nad psem jest dodatkowym argumentem za dokładnym przeczytaniem definicji osób trzecich i wyłączeń.
OC a leczenie własnego psa
OC w życiu prywatnym nie jest ubezpieczeniem kosztów leczenia weterynaryjnego własnego zwierzęcia.
Jeżeli pies zachoruje, dozna urazu albo wymaga operacji, tego rodzaju wydatki nie wynikają z odpowiedzialności wobec osoby trzeciej.
Podobnie będzie wtedy, gdy własny pies zostanie ranny podczas zdarzenia, które sam spowodował.
Właściciel powinien więc rozróżniać ochronę odpowiedzialności od ochrony zdrowia pupila.
To dwa zupełnie inne rodzaje ryzyka.
OC a szkoda wyrządzona innemu zwierzęciu
Pies może zaatakować innego psa lub inne zwierzę.
Właściciel poszkodowanego zwierzęcia może ponieść koszty leczenia weterynaryjnego i zgłosić roszczenie wobec osoby odpowiedzialnej za zdarzenie.
Czy takie roszczenie będzie objęte OC, zależy od warunków konkretnej polisy i okoliczności.
Znaczenie może mieć sposób prowadzenia psów, zachowanie obu zwierząt oraz nadzór właścicieli.
Po zdarzeniu warto zebrać dane uczestników, udokumentować sytuację i zachować dokumentację dotyczącą leczenia.
Pies bez smyczy a wypłata z OC
Fakt, że właściciel posiada polisę, nie zwalnia go z obowiązku właściwego nadzoru nad zwierzęciem.
Jeżeli lokalne przepisy wymagają określonego sposobu prowadzenia psa, należy ich przestrzegać.
Po szkodzie ubezpieczyciel może analizować zachowanie właściciela i okoliczności zdarzenia.
Nie należy więc traktować OC jako pozwolenia na ignorowanie zasad bezpieczeństwa.
Polisa jest zabezpieczeniem finansowym na wypadek nieprzewidzianego zdarzenia, a nie zamiennikiem właściwej opieki.
Szkoda spowodowana celowo
OC w życiu prywatnym służy przede wszystkim ochronie przed konsekwencjami nieumyślnych zdarzeń.
Celowe spowodowanie szkody jest zupełnie inną sytuacją.
Jeżeli właściciel świadomie doprowadza do agresywnego zachowania zwierzęcia albo celowo wykorzystuje je do wyrządzenia szkody, nie powinien zakładać działania standardowej ochrony.
Wyłączenia dotyczące działania umyślnego należą do podstawowych elementów, które trzeba sprawdzić w dokumentacji.
Szkody związane z działalnością gospodarczą
OC w życiu prywatnym dotyczy życia prywatnego.
Jeżeli zwierzę jest wykorzystywane w działalności zawodowej lub gospodarczej, może być potrzebna inna ochrona.
Przykładem może być odpłatne świadczenie określonych usług z udziałem zwierząt.
Podobnie działalność hodowlana może być oceniana inaczej niż zwykłe posiadanie domowego pupila.
Właściciel powinien więc prawidłowo określić charakter posiadania zwierzęcia.
Polisa prywatna nie powinna być automatycznie traktowana jako zabezpieczenie profesjonalnej działalności.
OC psa a polisa mieszkaniowa
OC w życiu prywatnym bardzo często jest dostępne razem z ubezpieczeniem domu lub mieszkania.
Nie oznacza to jednak, że każda polisa nieruchomości automatycznie posiada taki zakres.
Można ubezpieczyć mieszkanie od pożaru, zalania lub kradzieży, a jednocześnie nie posiadać odpowiedzialności za szkody wyrządzane osobom trzecim.
Dlatego właściciel zwierzęcia powinien sprawdzić swoją obecną umowę.
Jeżeli OC znajduje się w pakiecie, trzeba zweryfikować sumę gwarancyjną, zakres terytorialny i definicję zwierząt.
Dopiero wtedy można ocenić, czy istniejąca ochrona rzeczywiście odpowiada potrzebom.
Jedna polisa dla całej rodziny
OC w życiu prywatnym może obejmować więcej osób niż tylko właściciela dokumentu.
W zależności od warunków ochrona może dotyczyć współmałżonka, partnera, dzieci lub innych osób prowadzących wspólne gospodarstwo domowe.
Ma to znaczenie również przy opiece nad zwierzęciem.
Pies może być formalnie własnością jednej osoby, ale codziennie wychodzić na spacery z kilkoma członkami rodziny.
Przed wyborem warto sprawdzić, kto dokładnie jest osobą ubezpieczoną.
Szczególnie istotne jest to w rodzinach, w których zwierzę regularnie wyprowadza dziecko lub inny domownik.
Jak zgłosić szkodę wyrządzoną przez psa
Po zdarzeniu należy przede wszystkim zadbać o bezpieczeństwo ludzi i zwierząt.
Następnie warto dokładnie udokumentować przebieg sytuacji.
Przydatne mogą być zdjęcia miejsca, dane świadków, informacje o poszkodowanym oraz dokumenty dotyczące powstałej szkody.
Jeżeli doszło do pogryzienia lub innego poważnego zdarzenia, mogą być potrzebne również dokumenty dotyczące psa i jego szczepień.
Właściciel powinien zgłosić roszczenie zgodnie z procedurą wynikającą z polisy.
Nie należy pochopnie potwierdzać wysokości każdego żądania finansowego bez poznania jego podstaw i zakresu własnej odpowiedzialności.
Jakie dokumenty warto mieć jako właściciel psa
Podstawą jest prawidłowa dokumentacja dotycząca zwierzęcia zgodna z wymaganiami dotyczącymi jego posiadania.
Przydatna może być aktualna książeczka zdrowia, informacje o szczepieniach oraz dokumenty identyfikacyjne.
Właściciel powinien również przechowywać aktualną polisę i wiedzieć, gdzie znajdują się warunki ubezpieczenia.
Podczas wyjazdu zagranicznego mogą być wymagane dodatkowe dokumenty dotyczące zwierzęcia.
Ubezpieczenie nie zastępuje obowiązków weterynaryjnych ani formalności związanych z podróżowaniem z pupilem.
Najczęstsze wyłączenia w OC właściciela zwierzęcia
Każda polisa posiada ograniczenia.
Mogą dotyczyć szkód umyślnych, działalności gospodarczej, określonych gatunków zwierząt albo szczególnych sposobów ich wykorzystywania.
Ograniczenia mogą występować również przy szkodach dotyczących osób bliskich, mienia używanego przez ubezpieczonego albo rzeczy pozostających pod jego pieczą.
Dlatego właściciel psa nie powinien kierować się wyłącznie hasłem ochrona zwierząt domowych.
Najważniejsza jest odpowiedź na pytanie, w jakich konkretnych sytuacjach ubezpieczyciel przejmuje odpowiedzialność.
Najczęstsze błędy przy wyborze OC dla właściciela psa
Pierwszym błędem jest przekonanie, że każda polisa mieszkaniowa automatycznie obejmuje szkody wyrządzane przez zwierzę.
Drugim jest wybór bardzo niskiej sumy gwarancyjnej bez uwzględnienia szkód osobowych.
Właściciele często nie sprawdzają również zakresu terytorialnego przed zagraniczną podróżą.
Kolejnym problemem jest pomijanie ograniczeń dotyczących konkretnej rasy lub rodzaju zwierzęcia.
Błędem jest także utożsamianie OC z ubezpieczeniem weterynaryjnym. Polisa odpowiedzialności chroni przede wszystkim przed roszczeniami osób trzecich, a nie przed kosztami leczenia własnego pupila.
Jak wybrać OC właściciela psa lub kota
Wybór należy rozpocząć od sprawdzenia, czy posiadana już polisa domu lub mieszkania obejmuje OC w życiu prywatnym.
Następnie trzeba zweryfikować, czy ochrona dotyczy psa, kota lub innych posiadanych zwierząt.
Kolejnym elementem jest suma gwarancyjna. Powinna uwzględniać nie tylko możliwość zniszczenia cudzego mienia, ale przede wszystkim potencjalne szkody osobowe.
Osoby podróżujące ze zwierzęciem powinny szczególnie dokładnie sprawdzić zakres terytorialny.
Warto również ustalić, kto z domowników jest objęty polisą oraz jak działa ochrona, gdy zwierzę znajduje się czasowo pod opieką innej osoby.
Na końcu należy przeanalizować wyłączenia dotyczące rasy, rodzaju zwierzęcia, działalności gospodarczej, mienia wynajmowanego i innych szczególnych sytuacji.
Dobrze dobrane OC w życiu prywatnym może zabezpieczyć właściciela psa lub kota przed finansowymi skutkami zdarzenia, którego nie był w stanie przewidzieć. Najważniejsze jest jednak dopasowanie zakresu do konkretnego zwierzęcia, stylu życia rodziny oraz miejsc, w których pupil rzeczywiście przebywa.